
سوق صناديق الاستثمار في الكويت: 65 صندوقاً محلياً و174 موافقة خارجية

تنقسم صناديق الاستثمار في الكويت من الناحية الفنية إلى فئتين. الأولى صناديق متغيرة رأس المال، مرخصة محلياً ومتاحة لمعظم المقيمين بشروط كل صندوق. والثانية صناديق أجنبية ثابتة رأس المال، تُعتمد واحداً واحداً من الخارج، وكل موافقة قرأناها تقصر التسويق داخل الكويت على العملاء المحترفين. قرأنا السجلَّين كاملين وأعدنا بناء صورة السوق منهما.
بدأ هذا العمل بقاعدة بيانات وسؤال. جمع الأستاذ عبدالعزيز داود المرزوق من مجموعة أسيان القانونية سجل هيئة أسواق المال لكل صندوق اعتُمد للتسويق في الكويت، وطرح السؤال: كم يبلغ هذا السوق فعلاً، ومن فيه، وما الذي يُباع؟ لم يسبق أن جُمع هذا العدّ في مصدر عام. فأخذنا ملفه، ووضعنا بجانبه التقارير السنوية والنشرة الإحصائية وسجل القرارات وأنظمة الصناديق الفردية، وأعدنا بناء السوق من أوراقه. ورسّخت أسيان القراءة القانونية للدراسة، وقد شارك شركاؤها في صياغة بعض القوانين التي يقوم عليها هذا السوق.
تغطي الموافقات الخارجية الفترة من 23 أغسطس 2021 إلى 18 أغسطس 2026، والسجلات مستخرجة في 19 أغسطس 2026 من هيئة أسواق المال الكويتية. أما تواريخ البيانات المحلية فتختلف وهي مبيّنة في كل صفحة. وما يلي هو العدّ كاملاً، بما في ذلك المواضع التي يناقض فيها السجل نفسه.
ابدأ من معنى الكلمات
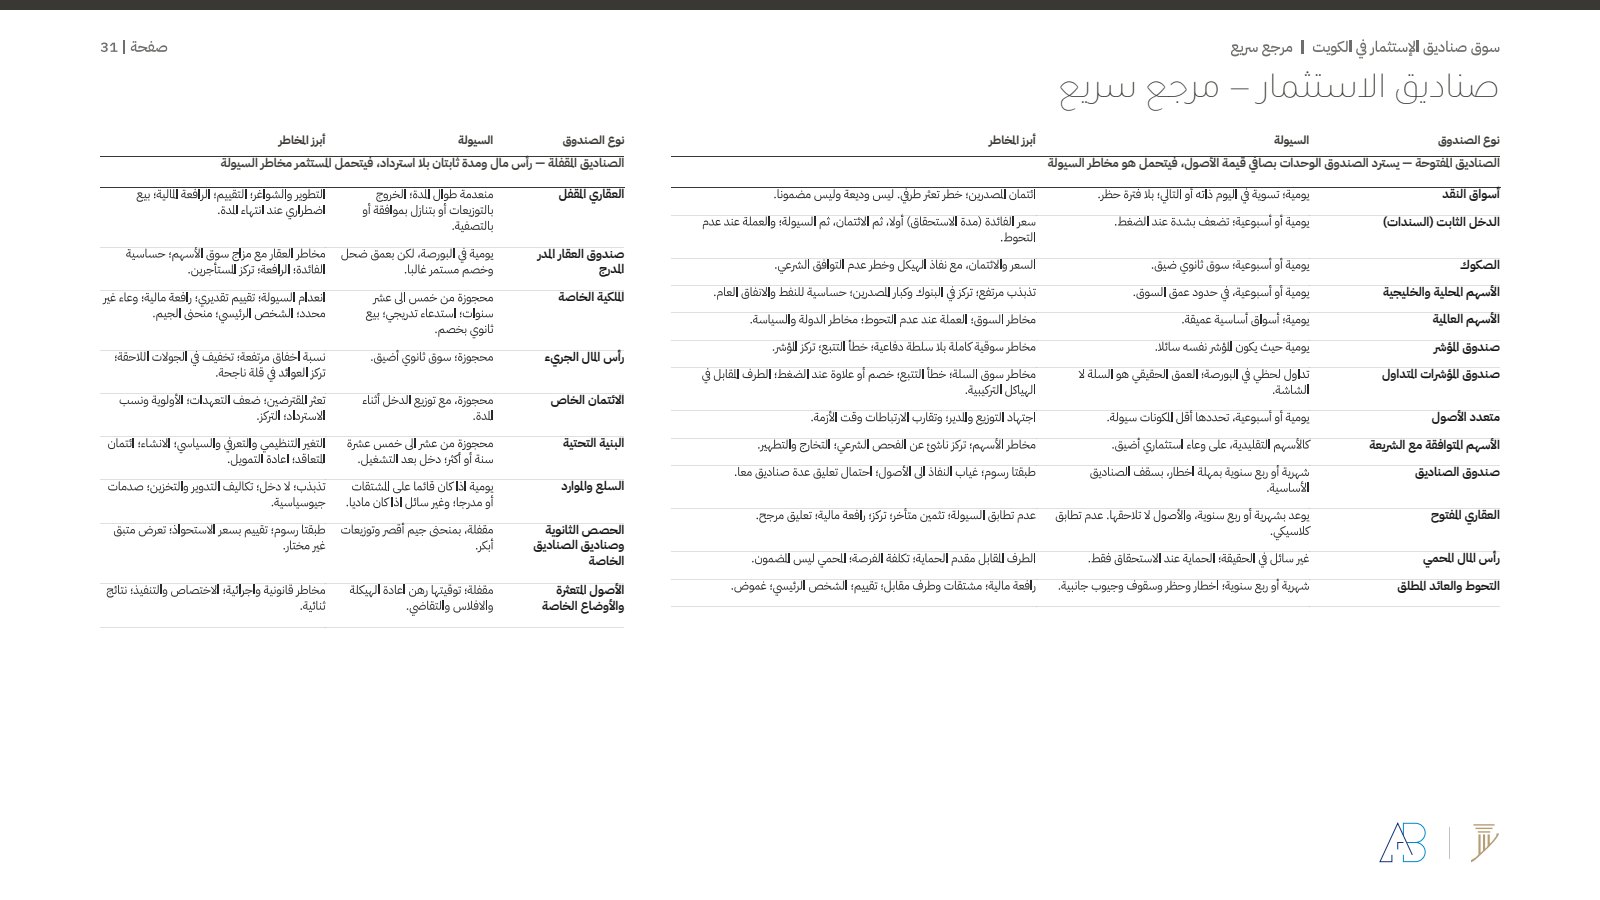
قبل أن تعني الأرقام شيئاً، لا بد من تمييزين. السيولة هي ما يَعِد به الصندوق. ومخاطر السيولة هي الفجوة بين ذلك الوعد وما تستطيع الأصول تحته أن تقدّمه فعلاً. الصندوق العقاري المفتوح الذي يَعِد باسترداد شهري هو المثال الكلاسيكي لعدم التطابق، والإدراج في البورصة لا يعالج ذلك: الوحدة المدرجة يمكن أن تُباع بخصم. والشكل المقفل هو الشكل الصادق للأصول غير السائلة.
الرفّ المحلي: 65 صندوقاً، ومعظم المال في النقد
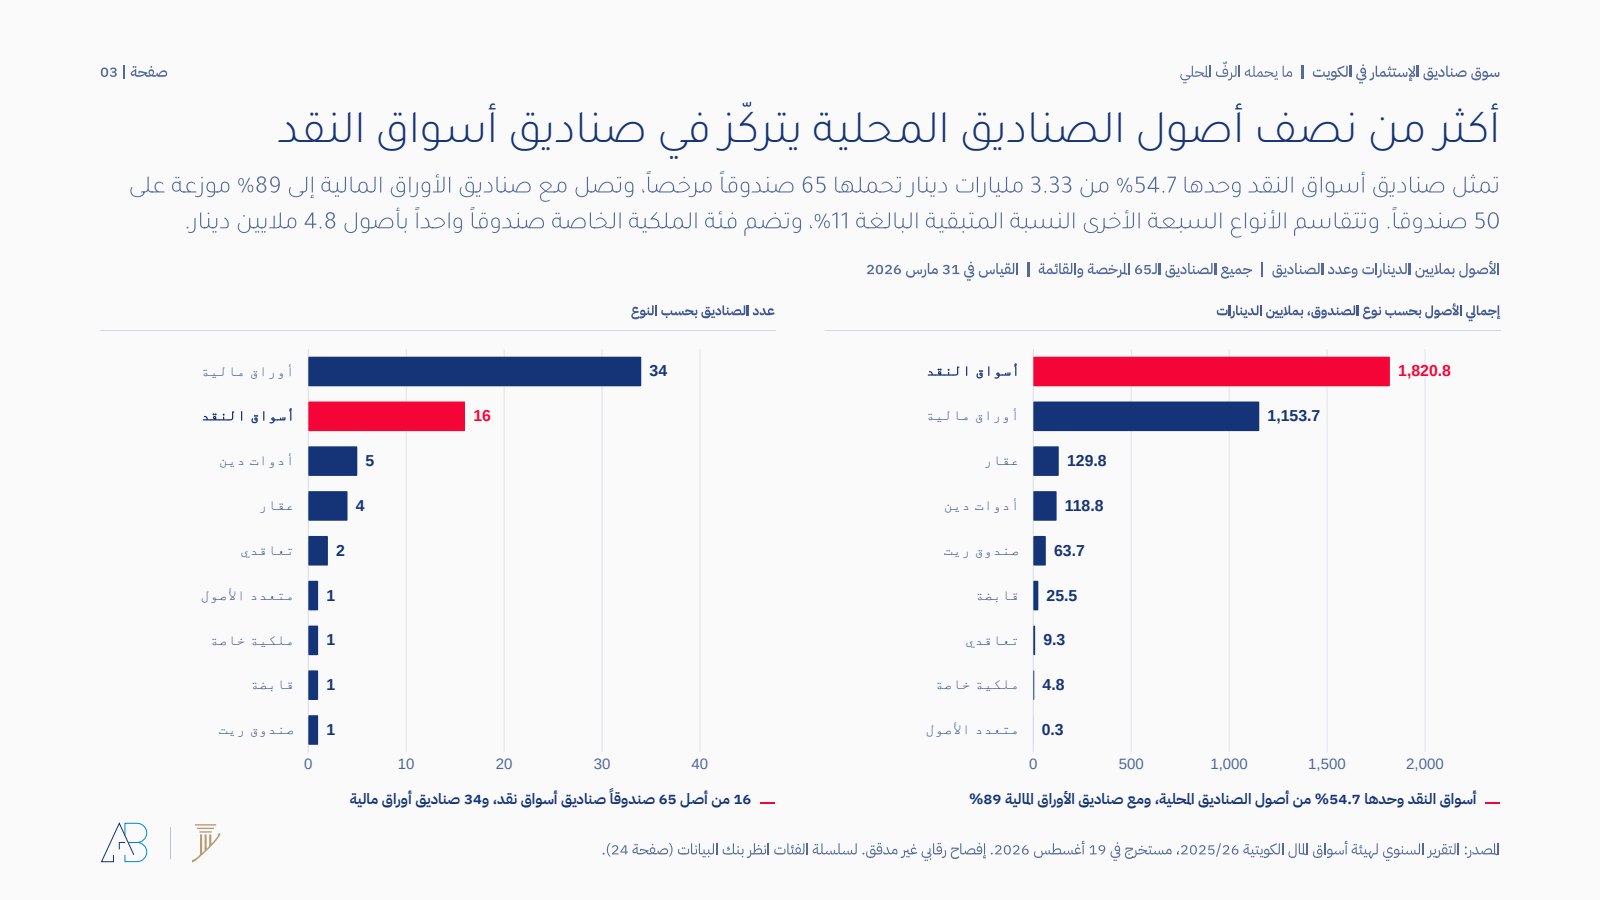
كان 65 صندوقاً مرخصاً ما زال قائماً في 31 مارس 2026، تحمل بينها 3.33 مليارات دينار. وتمثّل صناديق أسواق النقد وحدها 54.7% من ذلك. وبإضافة صناديق الأوراق المالية يصل نوعان من تسعة إلى 89% من الأصول موزعة على 50 من الـ65 صندوقاً. وتتقاسم الأنواع السبعة الأخرى النسبة المتبقية البالغة 11%. والملكية الخاصة صندوق واحد بأصول 4.8 ملايين دينار.
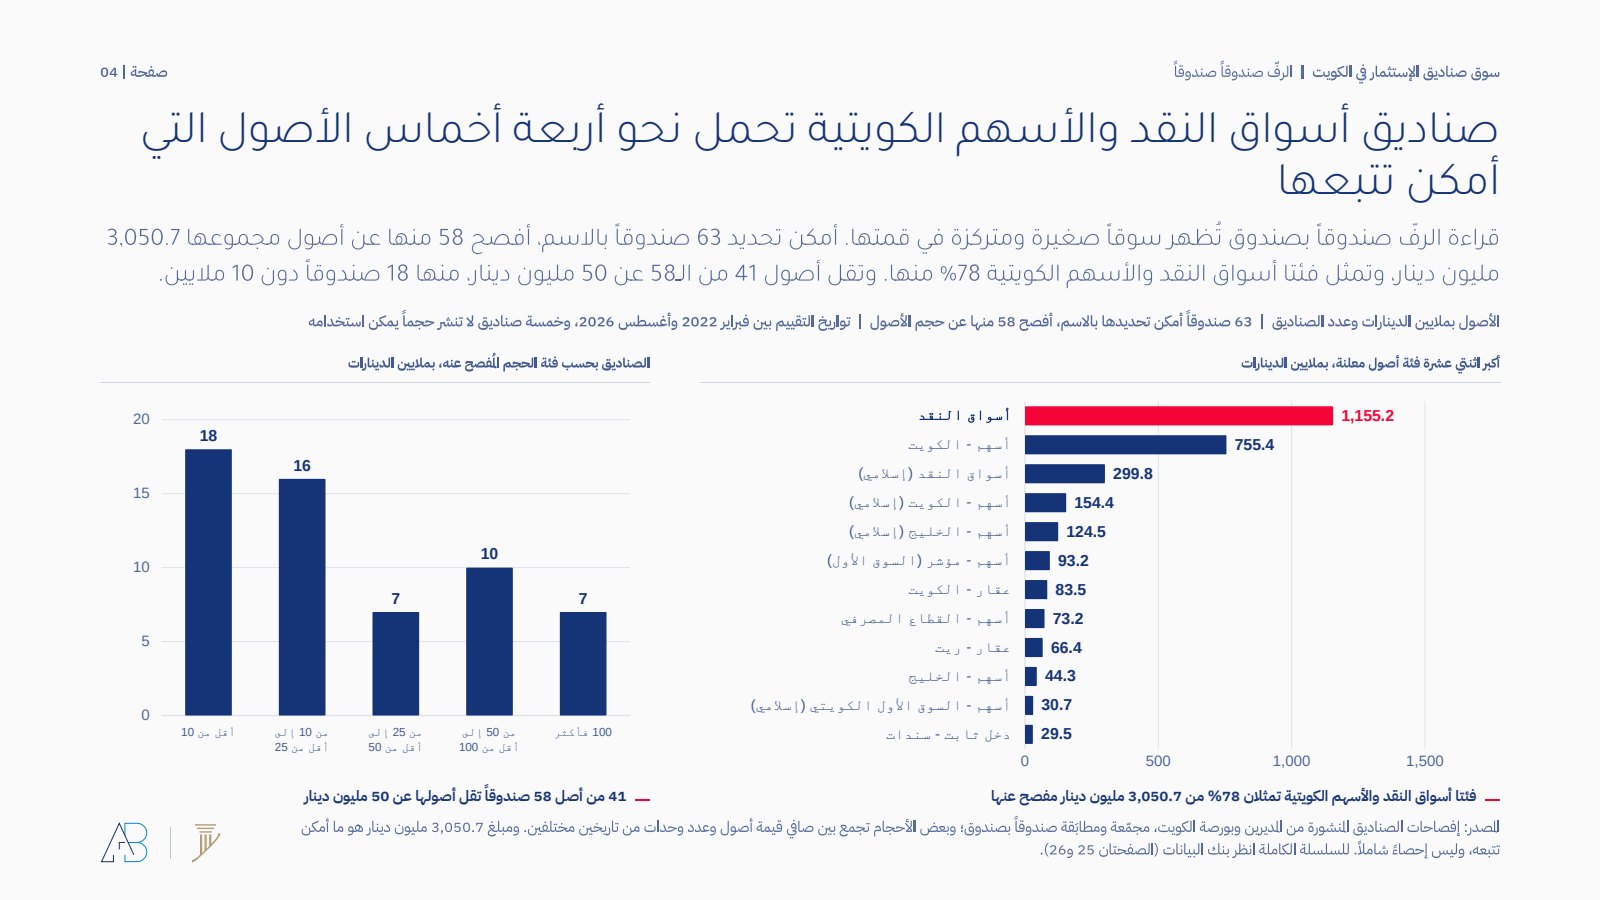
وقراءة الرفّ صندوقاً بصندوق، لا بحسب فئات الجهة الرقابية، تُظهر سوقاً أصغر وأكثر تركّزاً في قمته. أمكن تحديد 63 صندوقاً بالاسم، أفصح 58 منها عن أصول مجموعها 3,050.7 مليون دينار. وتمثل فئتا أسواق النقد والأسهم الكويتية 78% منها. وتقل أصول 41 من الـ58 عن 50 مليون دينار، منها 18 صندوقاً دون 10 ملايين. والمبلغ هو ما أمكن تتبعه، وليس إحصاءً شاملاً.
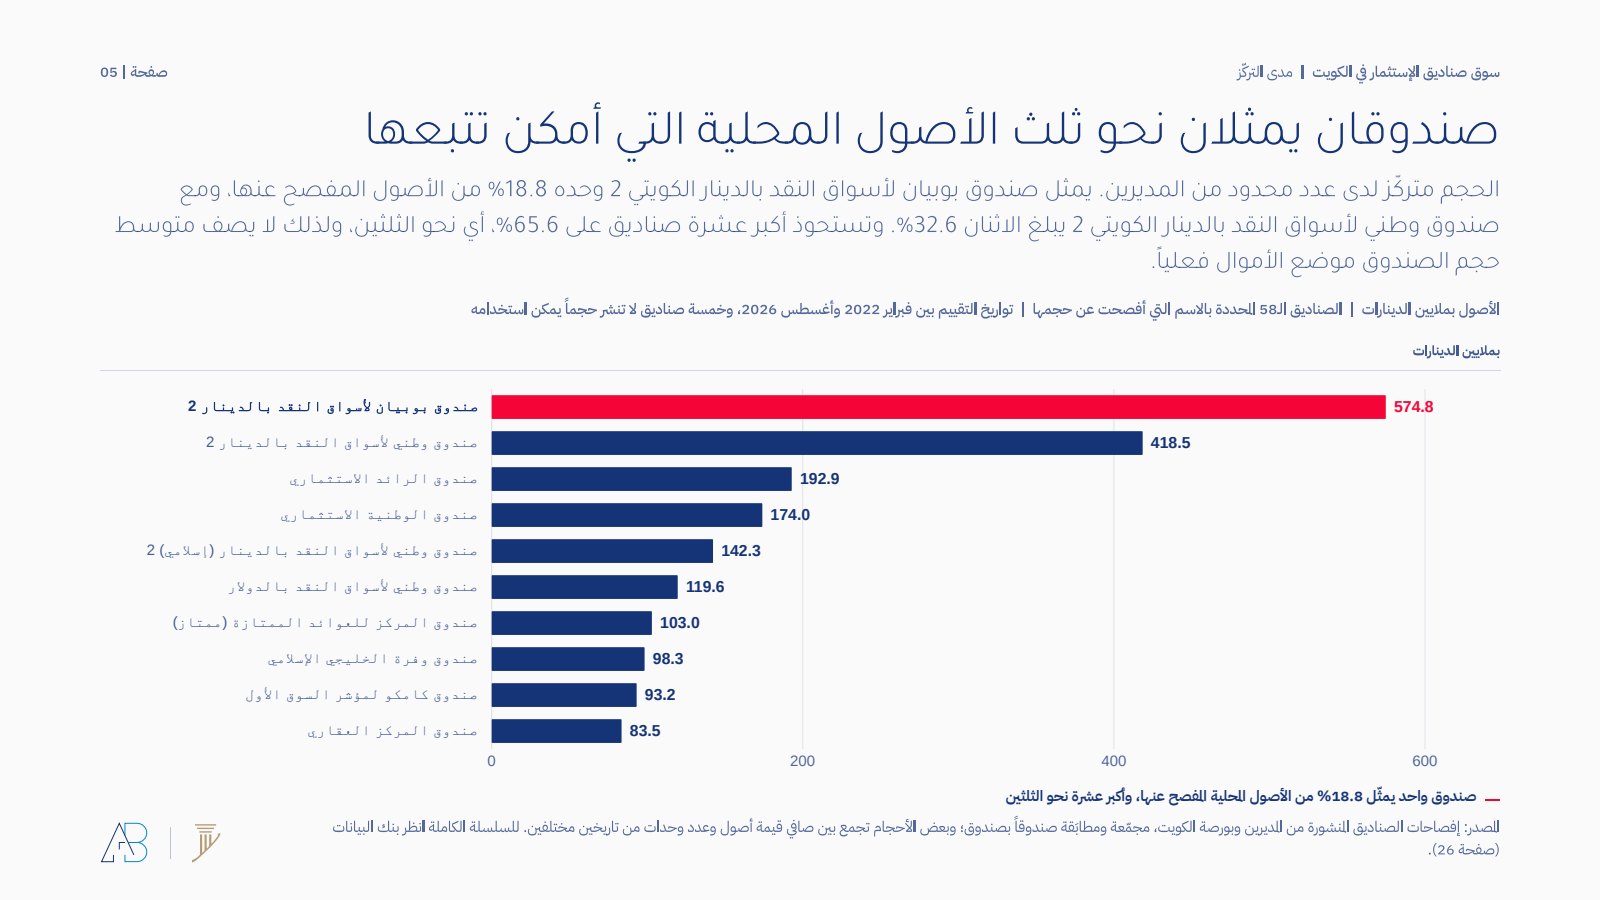
والحجم متركّز لدى عدد محدود من المديرين. يمثّل صندوق بوبيان لأسواق النقد بالدينار الكويتي 2 وحده 18.8% من الأصول المفصح عنها. ومع صندوق وطني لأسواق النقد بالدينار الكويتي 2 يبلغ الاثنان 32.6%. وتستحوذ أكبر عشرة صناديق على 65.6%، أي نحو الثلثين. ولذلك لا يصف متوسط حجم الصندوق موضع الأموال فعلياً.
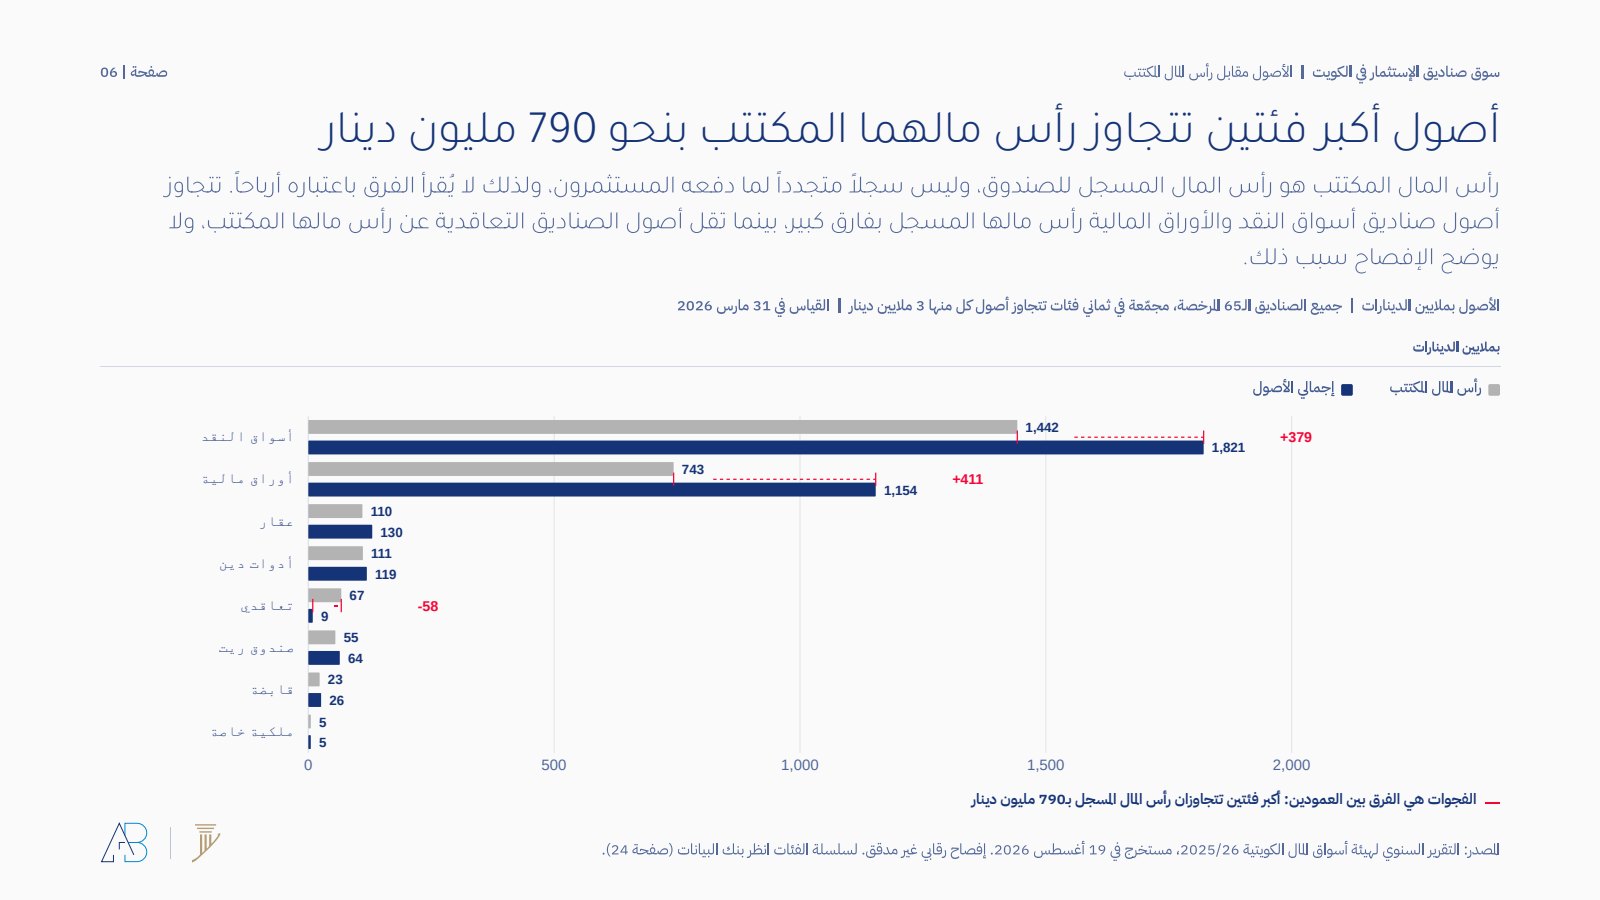
وثمة ملاحظة تستحق صفحتها. تحمل صناديق أسواق النقد والأوراق المالية نحو 790 مليون دينار فوق رأس مالها المسجّل. ورأس المال المكتتب به هو رأس المال المسجّل للصندوق، لا سجلّ جارٍ لما دفعه المستثمرون، فالفارق ليس قياساً للأرباح. أما الصناديق التعاقدية فتسير في الاتجاه المعاكس، إذ تحمل 9 ملايين دينار مقابل 67 مليوناً من رأس المال المسجّل. والإفصاح لا يفسّر أياً من الاتجاهين.
ست سنوات من النمو، وبداخلها هبوط حقيقي
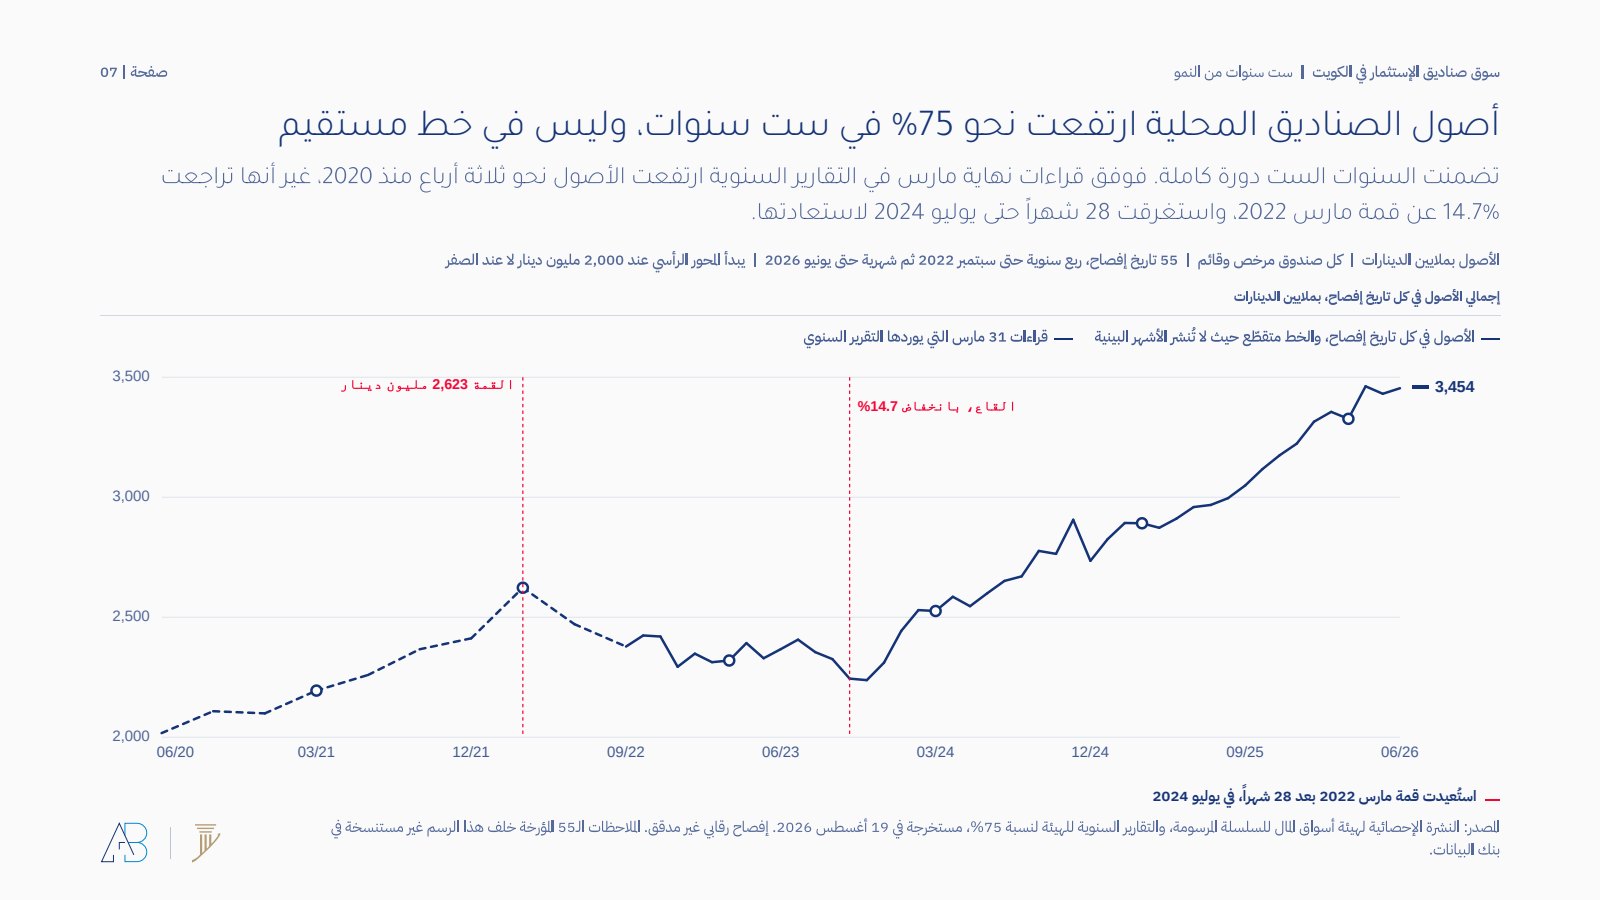
بحسب قراءات مارس في التقارير السنوية، ارتفعت أصول الصناديق المحلية نحو 75% منذ 2020. لكن السلسلة الشهرية تكشف ما تخفيه نهايات السنوات. فقد هبطت الأصول 14.7% من قمة مارس 2022 البالغة 2,623 مليون دينار، واستغرقت 28 شهراً، حتى يوليو 2024، لتستعيدها. دورة كاملة داخل قصة نمو، ولا تظهر إلا لأن الجهة الرقابية تنشر 55 تاريخ قياس بدل ستة.
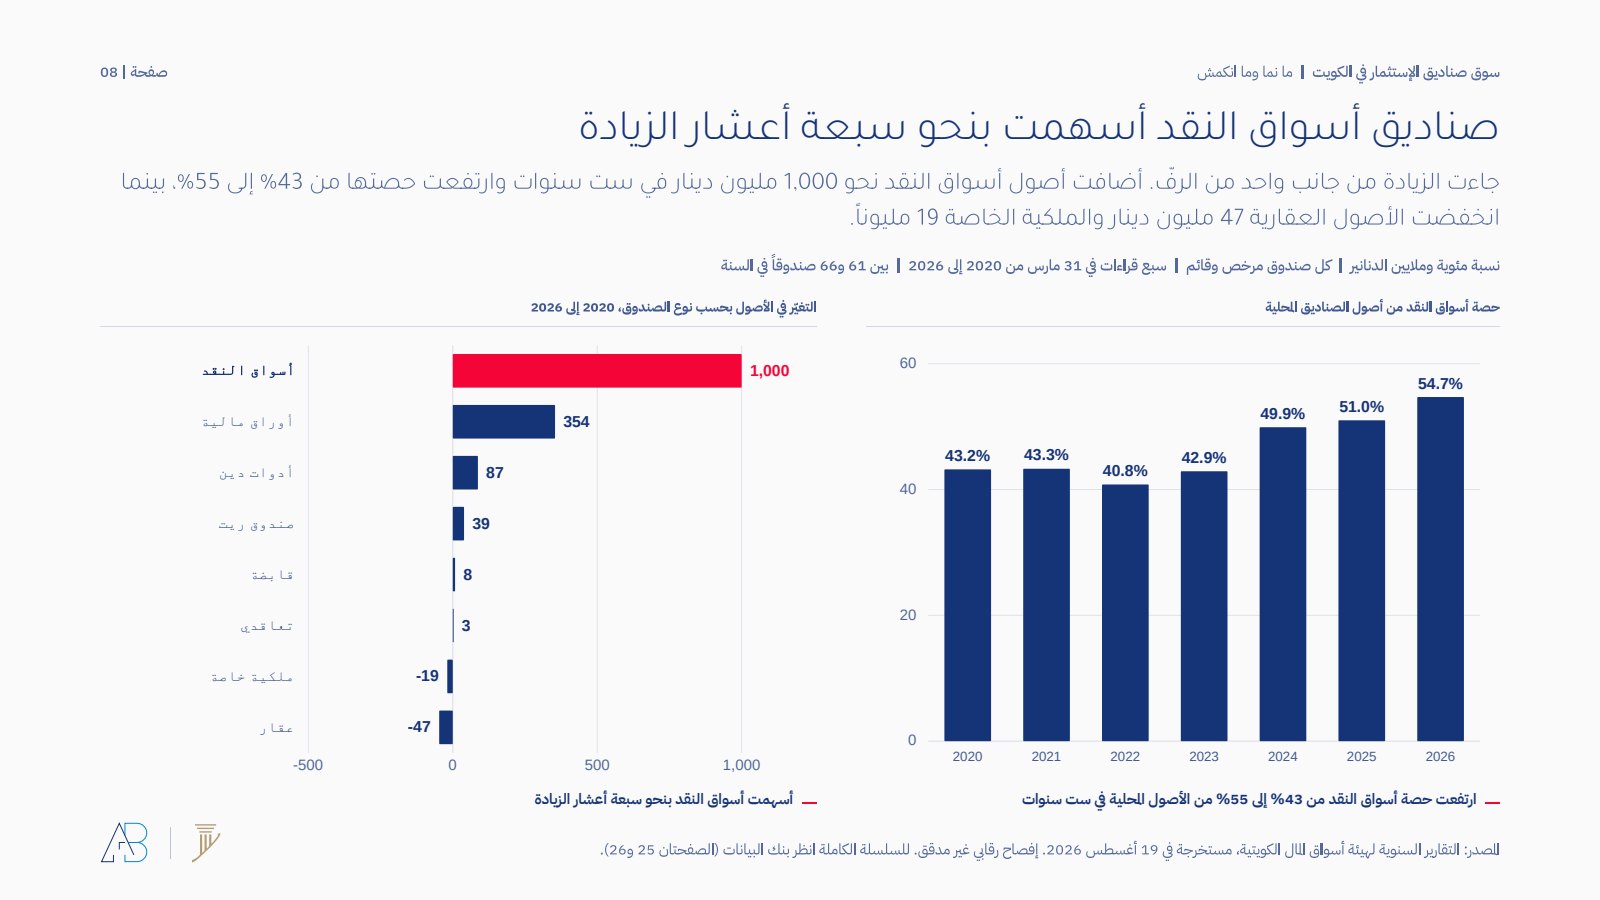
وجاء النمو من جزء واحد من الرفّ. أضافت أصول أسواق النقد نحو 1,000 مليون دينار خلال ست سنوات، أي نحو سبعة أعشار الزيادة، وارتفعت حصتها من 43% إلى 55%. وأضافت صناديق الأوراق المالية 354 مليوناً. وتراجع العقار 47 مليوناً والملكية الخاصة 19 مليوناً. وإذا أردت سطراً واحداً يلخّص ما اشتراه الكويتيون بين 2020 و2026 فهو إدارة النقد.
الإسلامي والتقليدي تعادلا
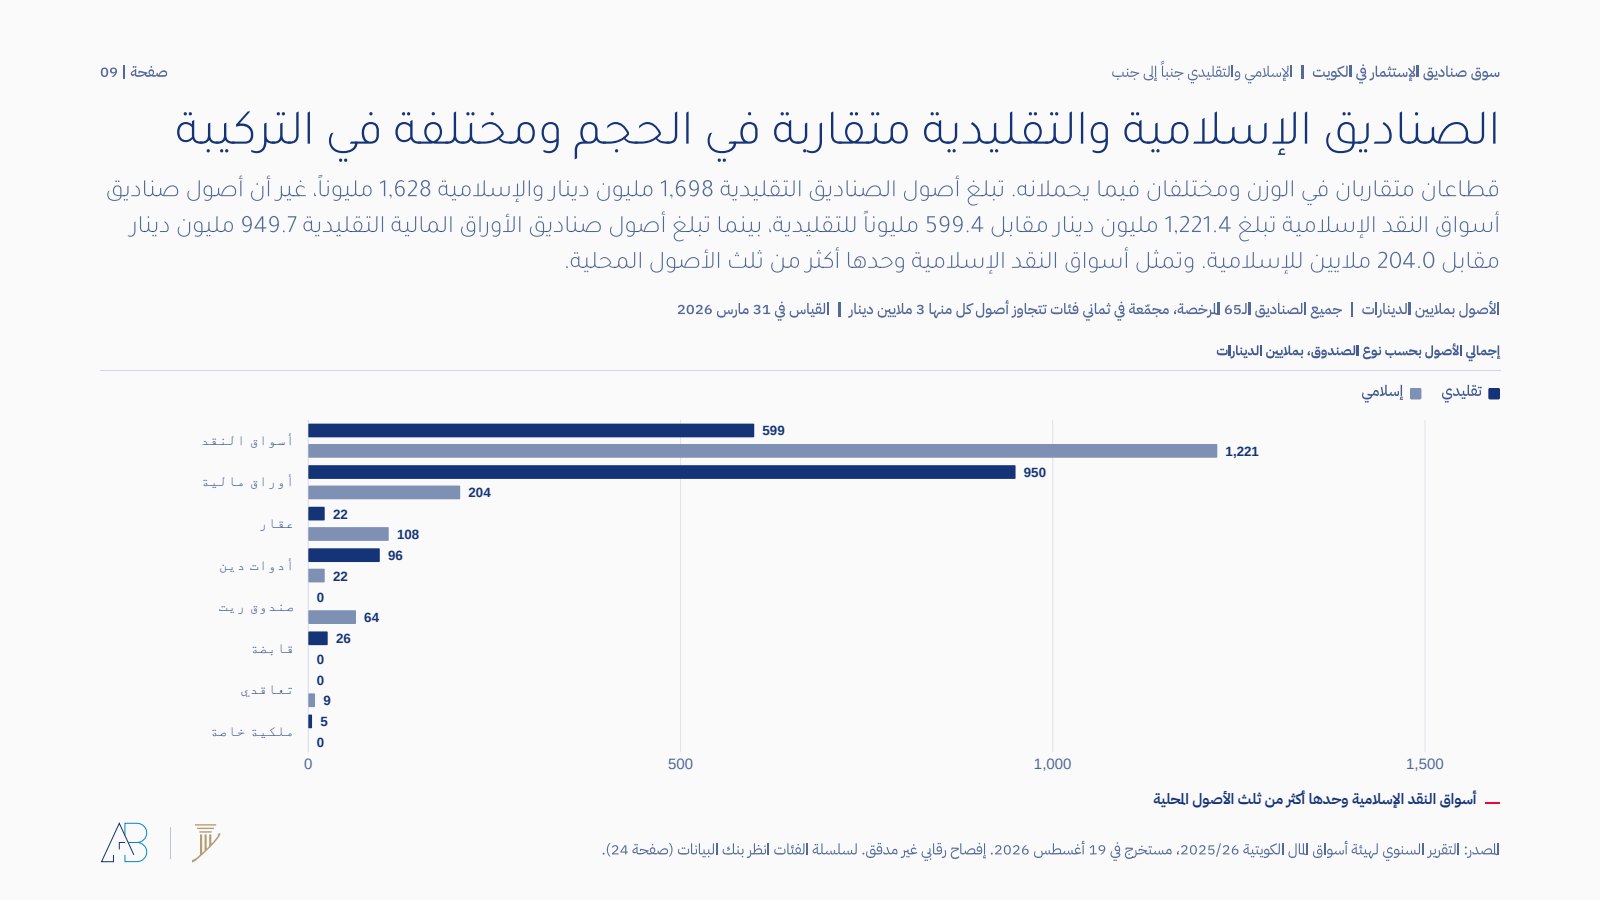
قطاعان متقاربان في الوزن يحملان أشياء مختلفة. في 31 مارس 2026 حملت الصناديق التقليدية 1,698 مليون دينار والإسلامية 1,628 مليوناً. وتحت هذا السطح تحمل صناديق أسواق النقد الإسلامية 1,221.4 مليون دينار مقابل 599.4 مليوناً للتقليدية، بينما تحمل صناديق الأوراق المالية التقليدية الحصة الأكبر.
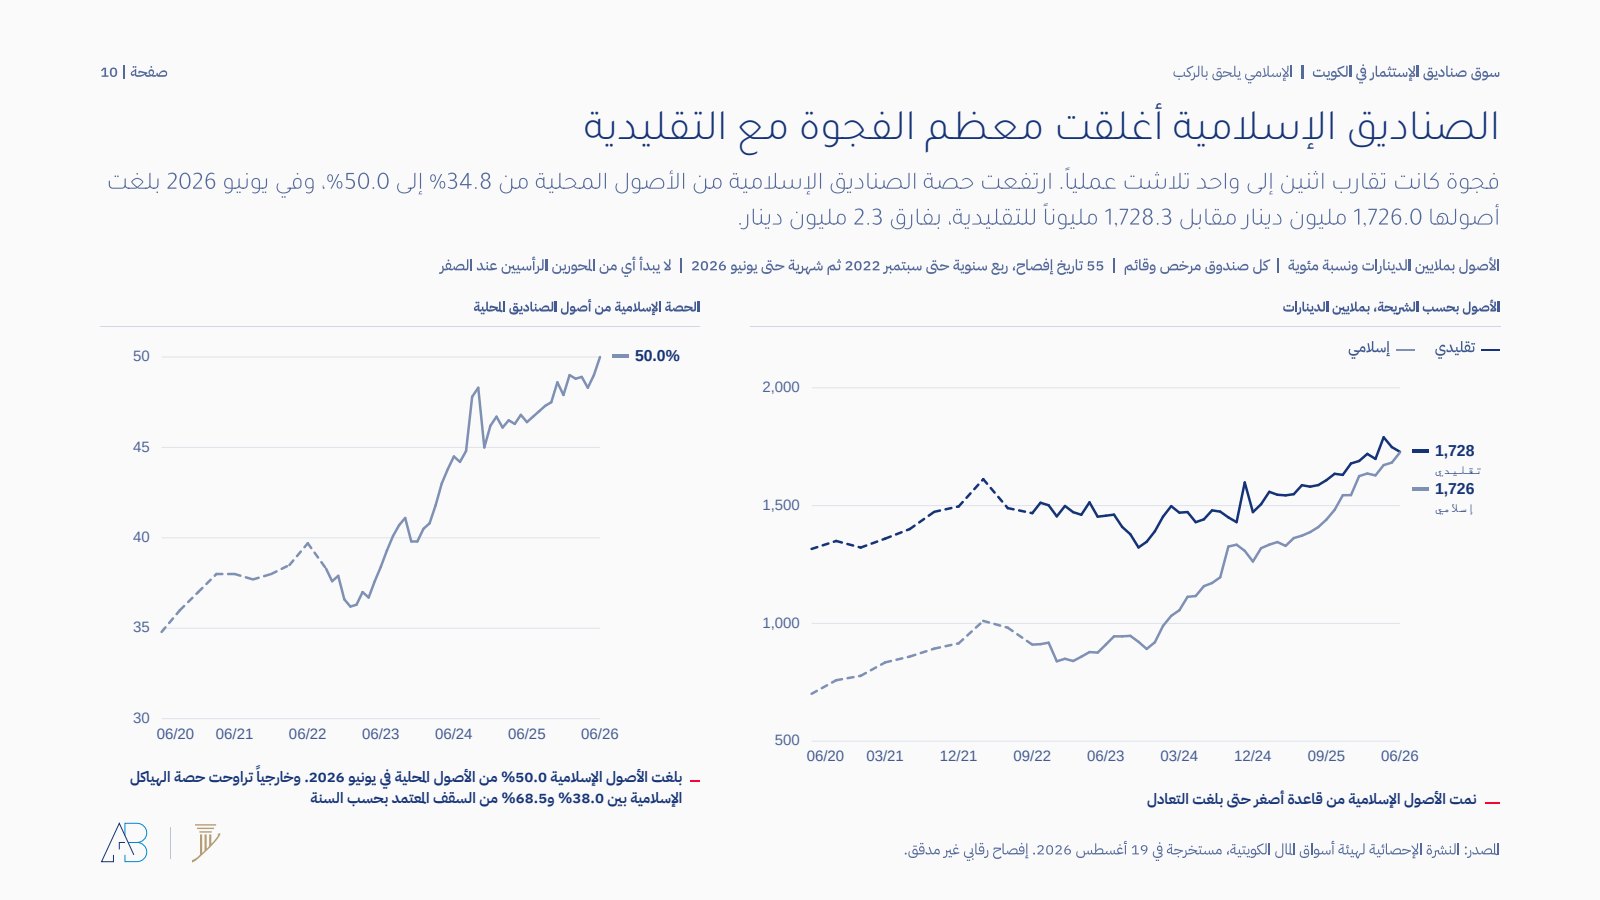
والخط الزمني هو الخلاصة. ارتفعت حصة الإسلامي من أصول الصناديق المحلية من 34.8% إلى 50.0% في ست سنوات. وفي يونيو 2026 وقف القطاعان عند 1,726.0 مليون دينار و1,728.3 مليون دينار، بفارق 2.3 مليون دينار. فجوة كانت قريبة من اثنين إلى واحد زالت عملياً.
الرفّ الخارجي: 174 موافقة، ولا واحدة للأفراد
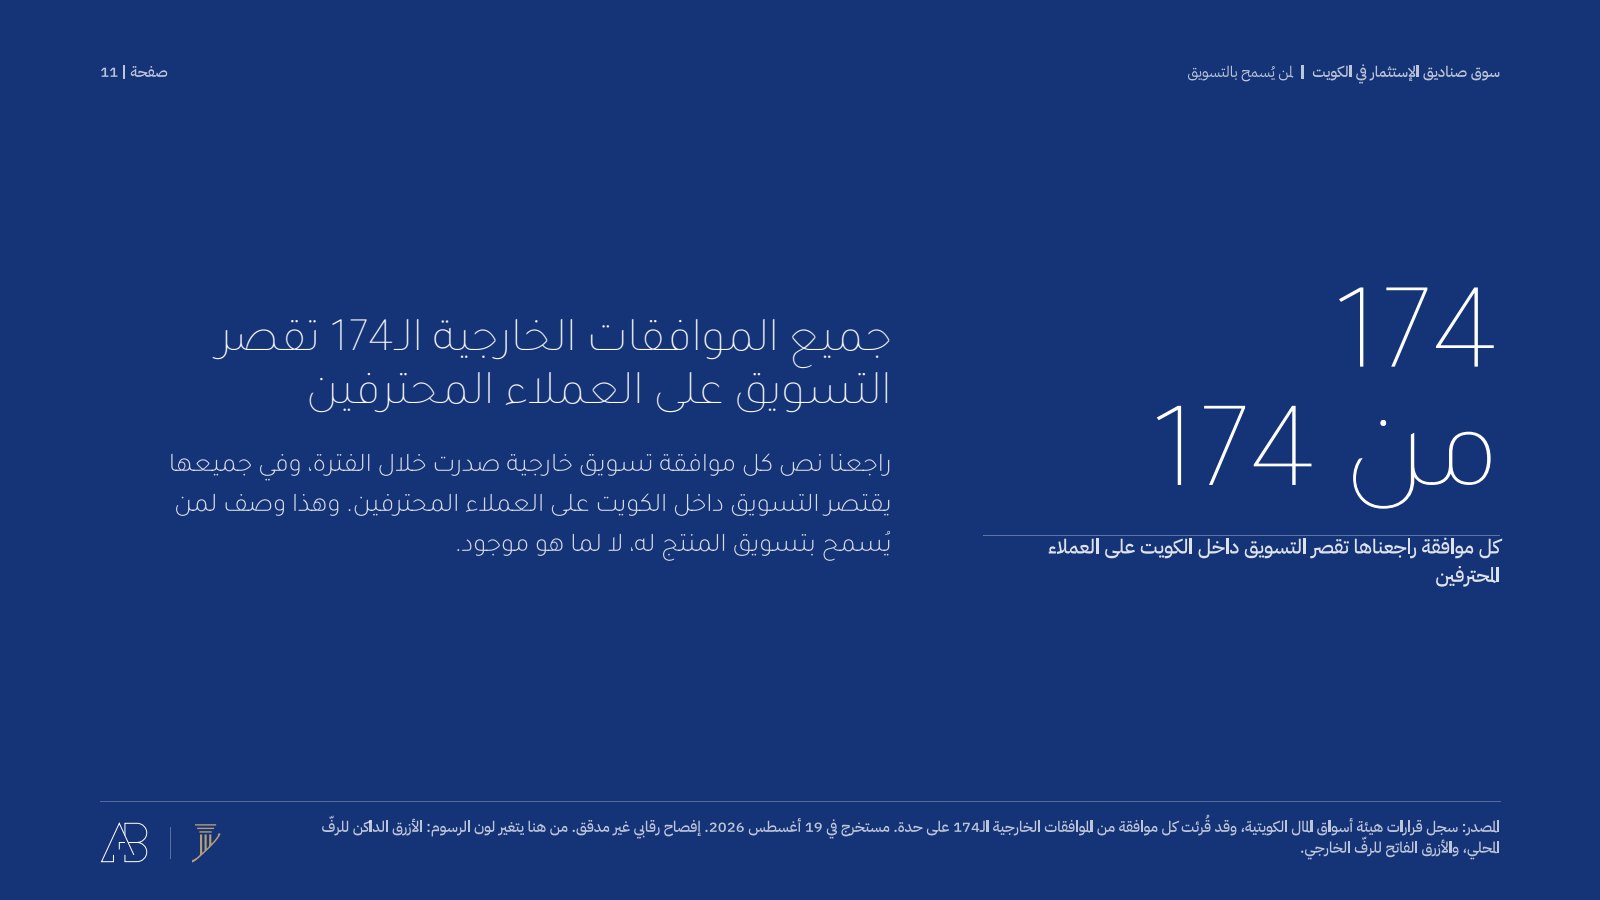
راجعنا نص كل موافقة تسويق خارجية صدرت خلال الفترة. وفي جميع الـ174 يقتصر التسويق داخل الكويت على العملاء المحترفين. لا معظمها، بل كلها. وهذا وصف لمن يُسمح بتسويق المنتج له، لا لما هو موجود، وهو أوضح سطر في الدراسة.
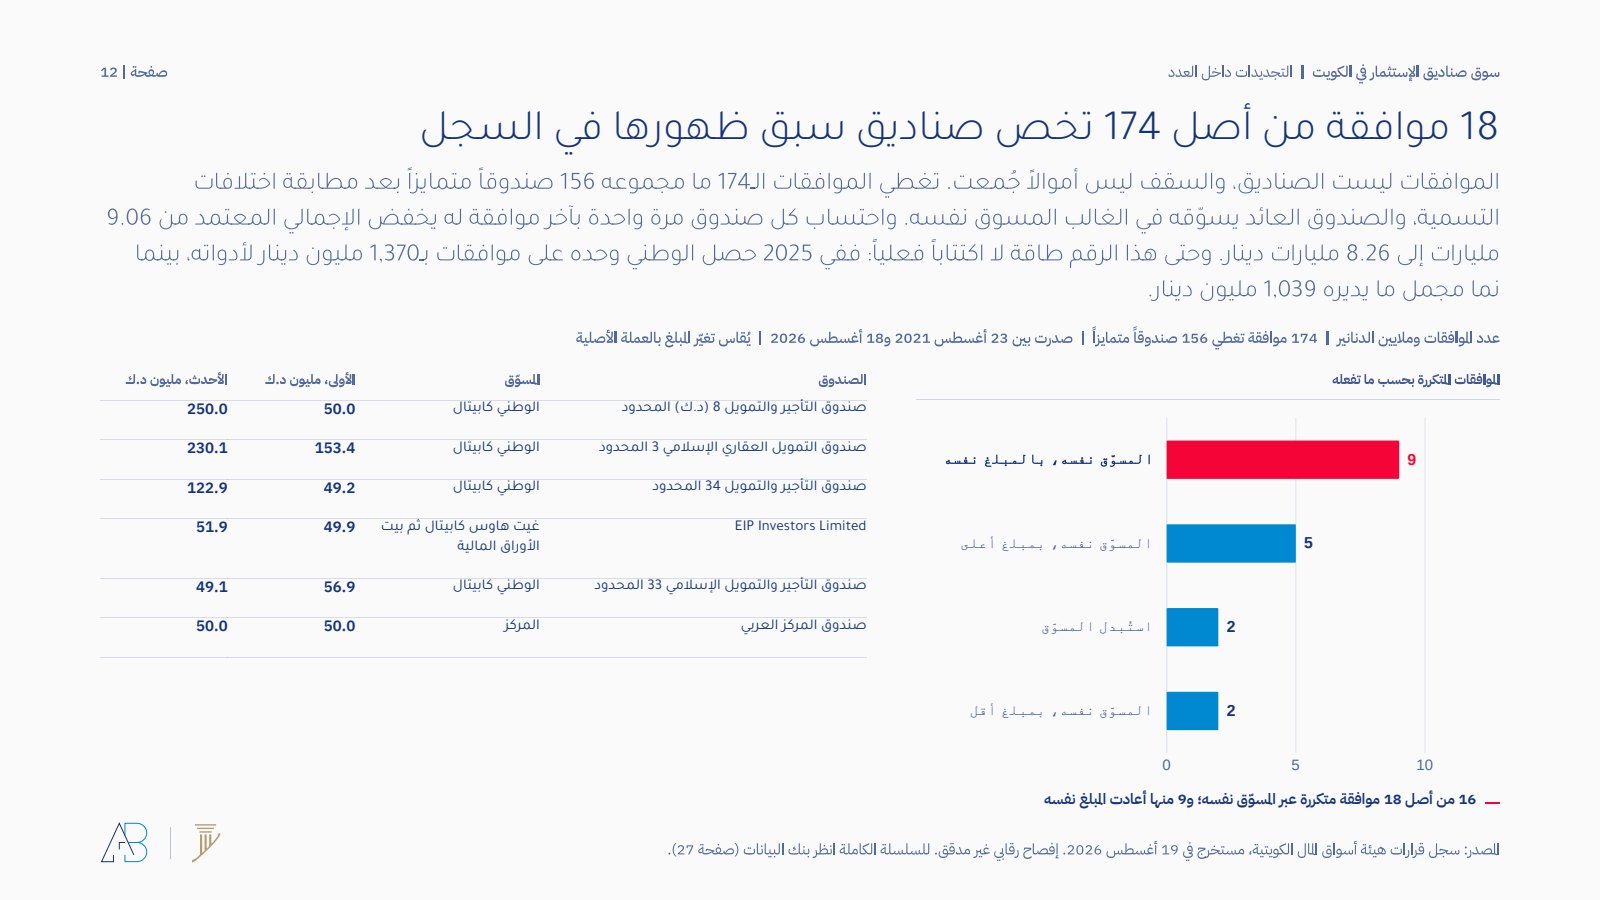
والموافقات ليست صناديق. فبعد مطابقة اختلافات التسمية تغطي الموافقات الـ174 ما مجموعه 156 صندوقاً متمايزاً، منها 18 موافقة تخص صناديق سبق ظهورها في السجل. وجاءت 16 من الـ18 عبر المسوّق نفسه، وأعادت تسع منها المبلغ نفسه. واحتساب كل صندوق مرة واحدة بآخر موافقة له يخفض الإجمالي المعتمد من 9.06 مليارات دينار إلى 8.26 مليارات.
وحتى الـ8.26 مليارات طاقة لا اكتتاب فعلي. ففي 2025 حصل الوطني وحده على موافقات بـ1,370 مليون دينار لأدواته، بينما نما مجمل ما يديره 1,039 مليون دينار، بما في ذلك ارتفاع قيمة الأصول. فالسقف إذنٌ بجمع المال لا مالٌ مجموع، ولا شيء في السجل العام يسدّ هذه الفجوة.
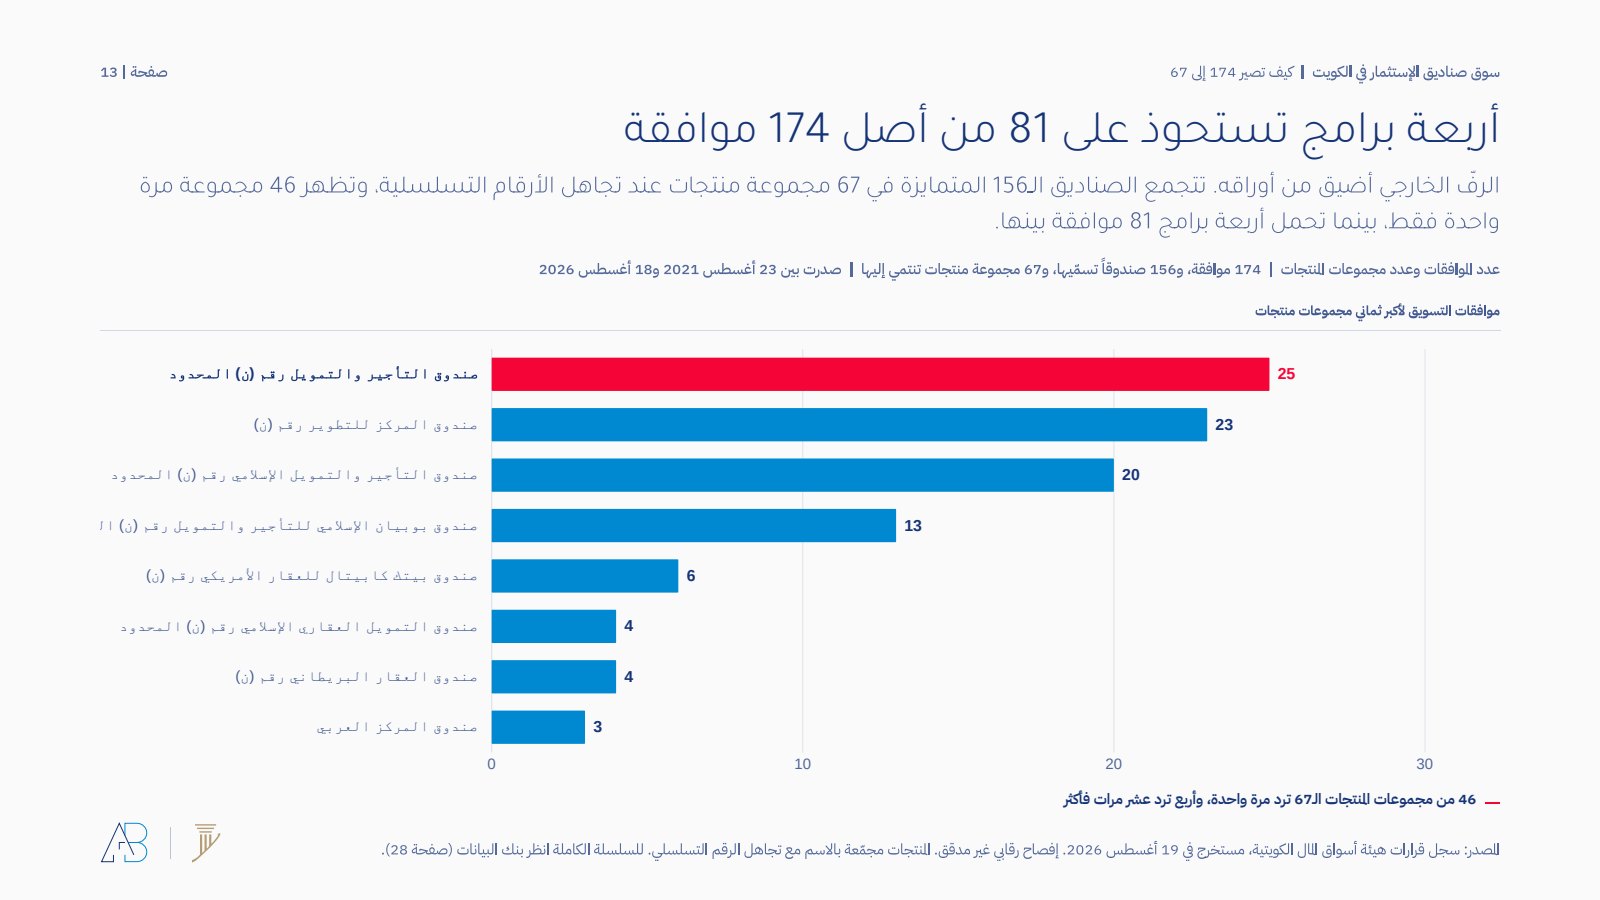
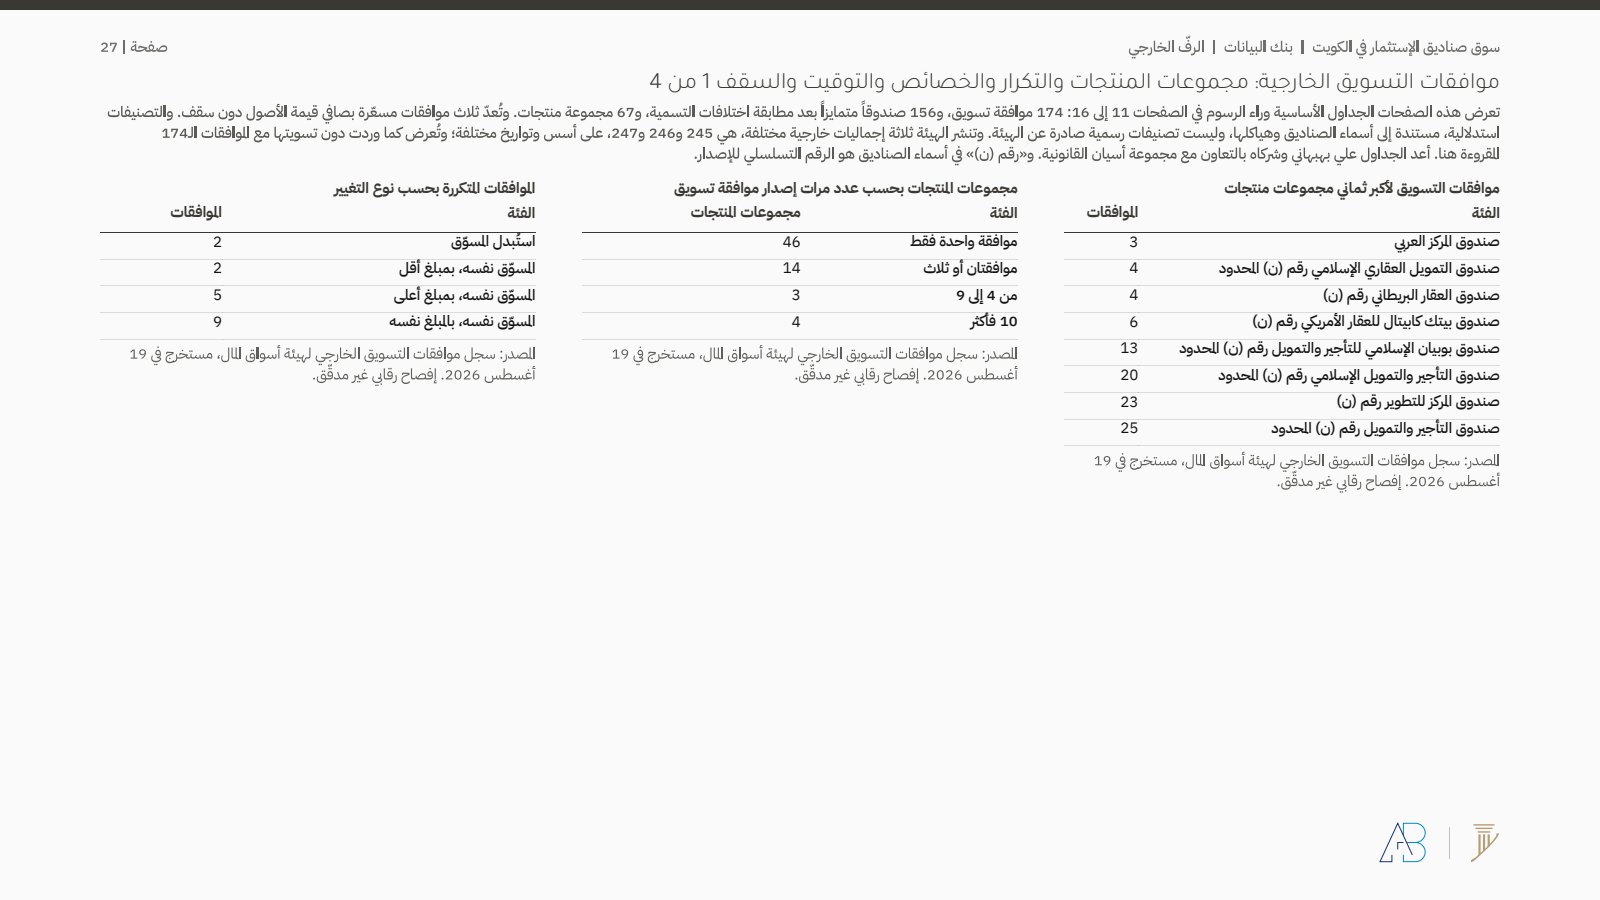
والتجميع بحسب مجموعة المنتج يضيّق الرفّ مرة أخرى. تتجمع الصناديق الـ156 في 67 مجموعة منتجات عند تجاهل الأرقام التسلسلية، وتظهر 46 منها مرة واحدة فقط. وتحمل أربعة برامج 81 موافقة بينها: صندوق التأجير والتمويل بـ25، وصندوق المركز للتطوير بـ23، وصندوق التأجير والتمويل الإسلامي بـ20، وصندوق بوبيان الإسلامي للتأجير والتمويل بـ13. الأوراق أوسع من الرفّ.
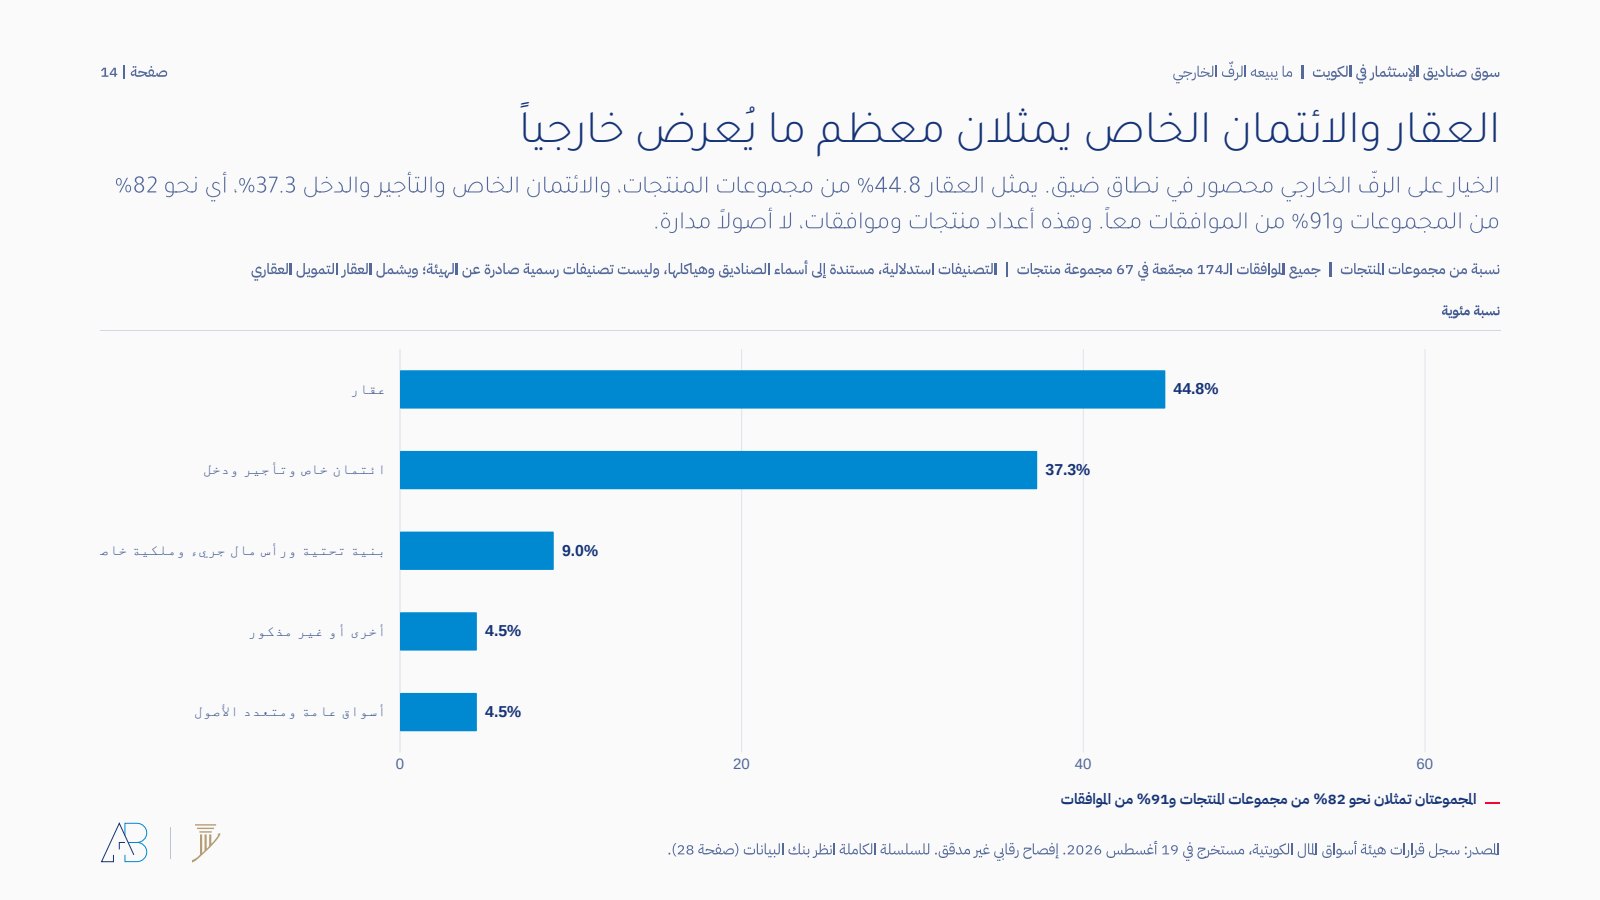
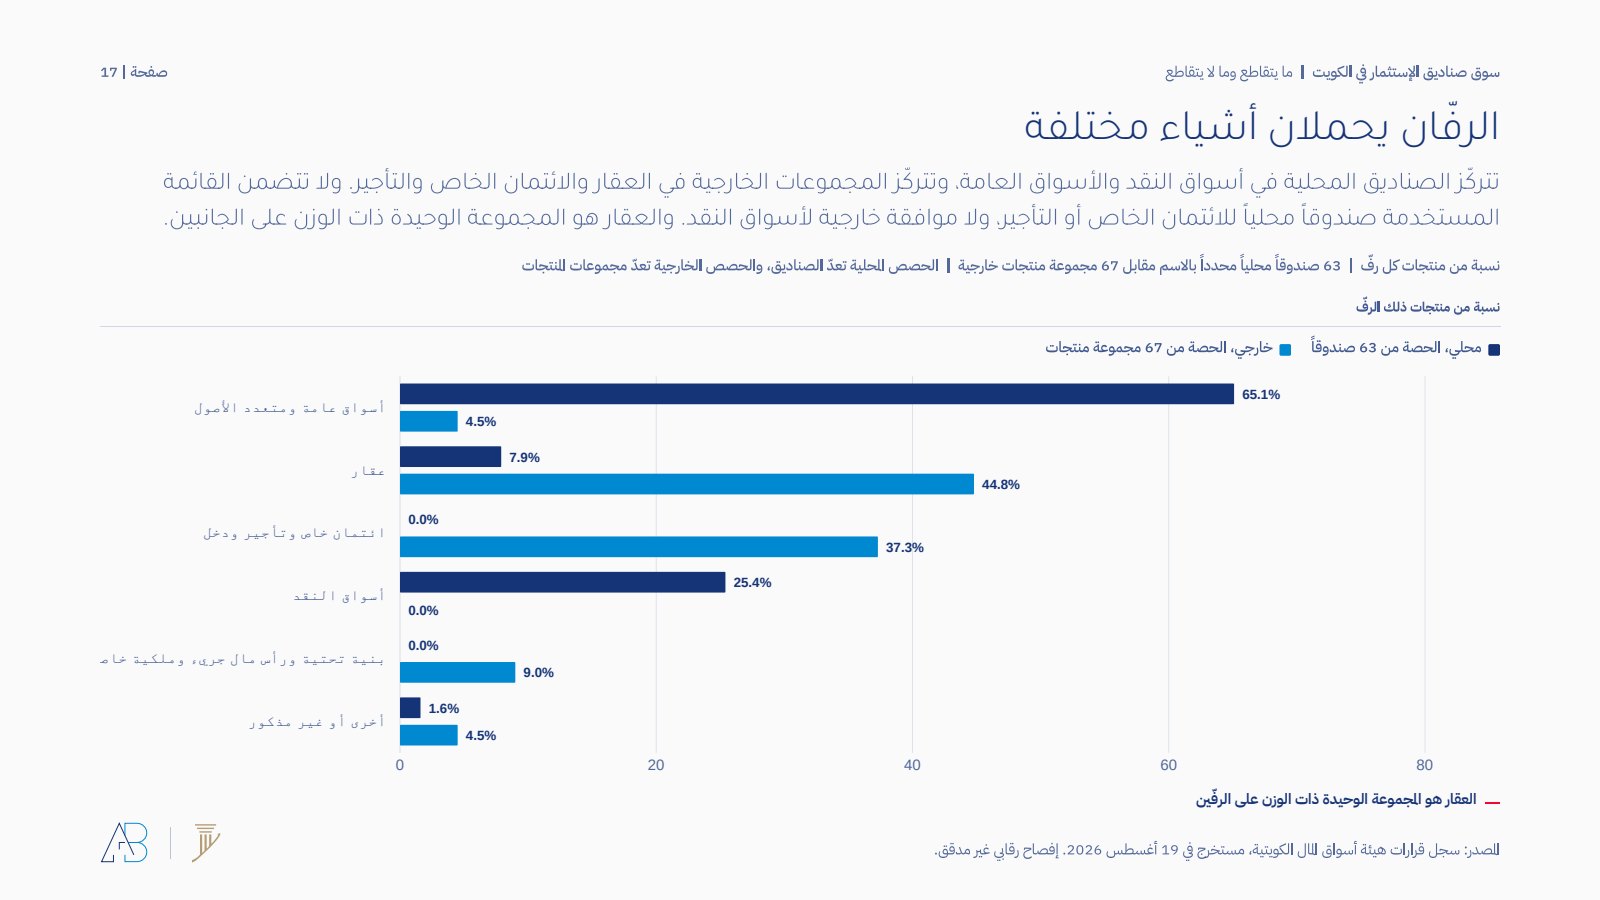
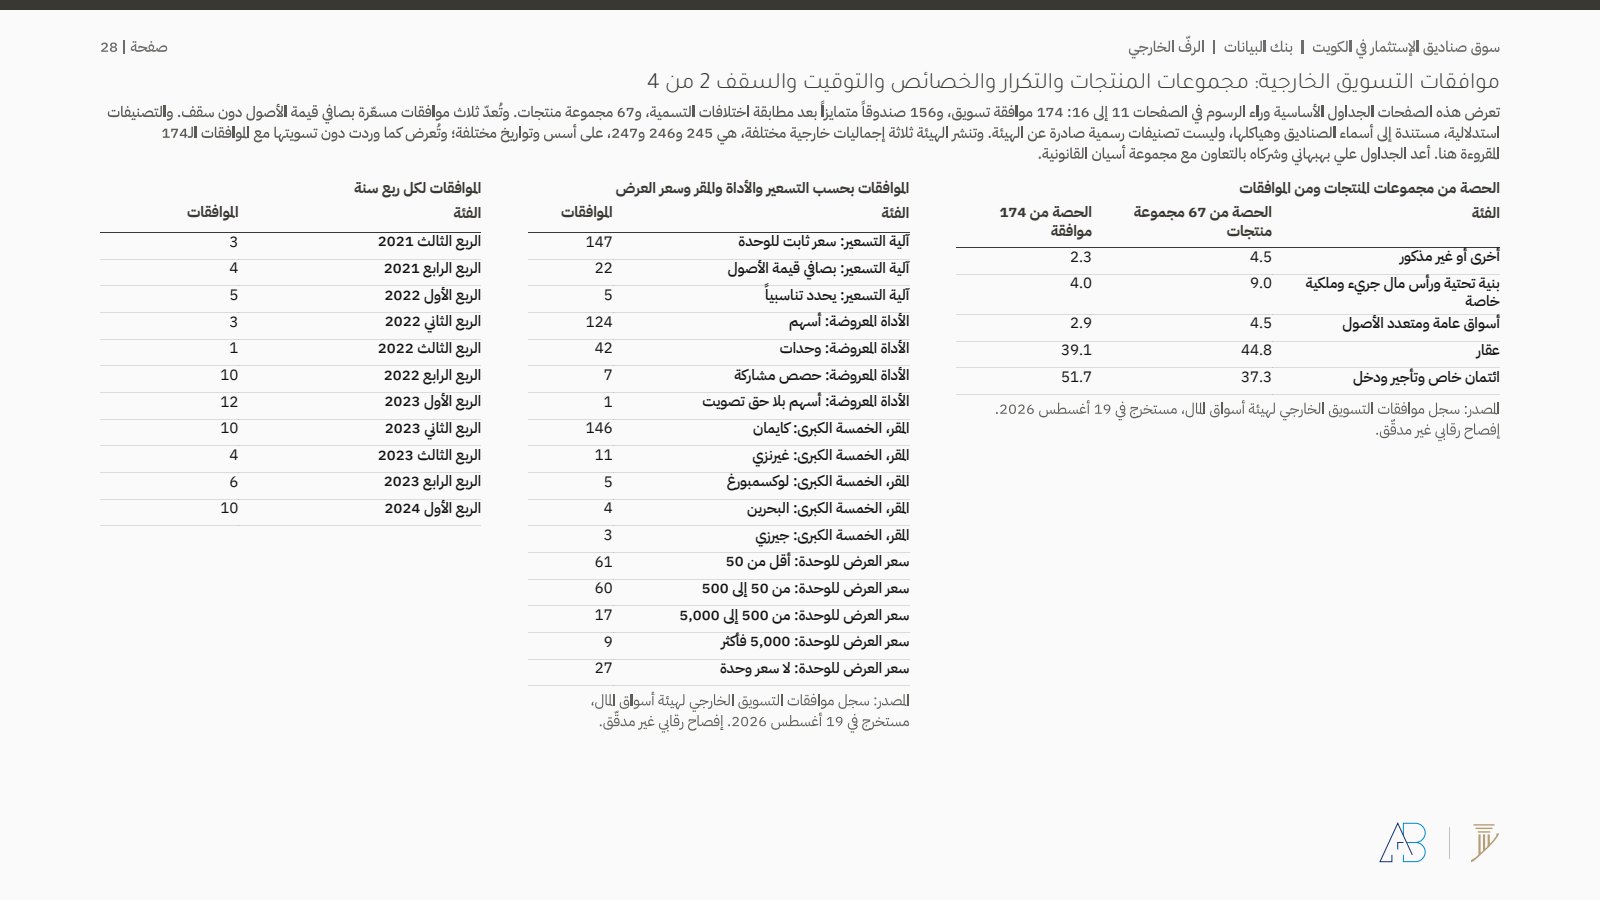
والمعروض ضيق. يمثّل العقار 44.8% من مجموعات المنتجات، والائتمان الخاص والتأجير والدخل 37.3%. أي نحو 82% من المجموعات و91% من الموافقات معاً. فالمستثمر المؤهل للرفّ الخارجي يختار داخل نطاق ضيق، وهذه أعداد منتجات وموافقات، لا أصولاً مدارة.
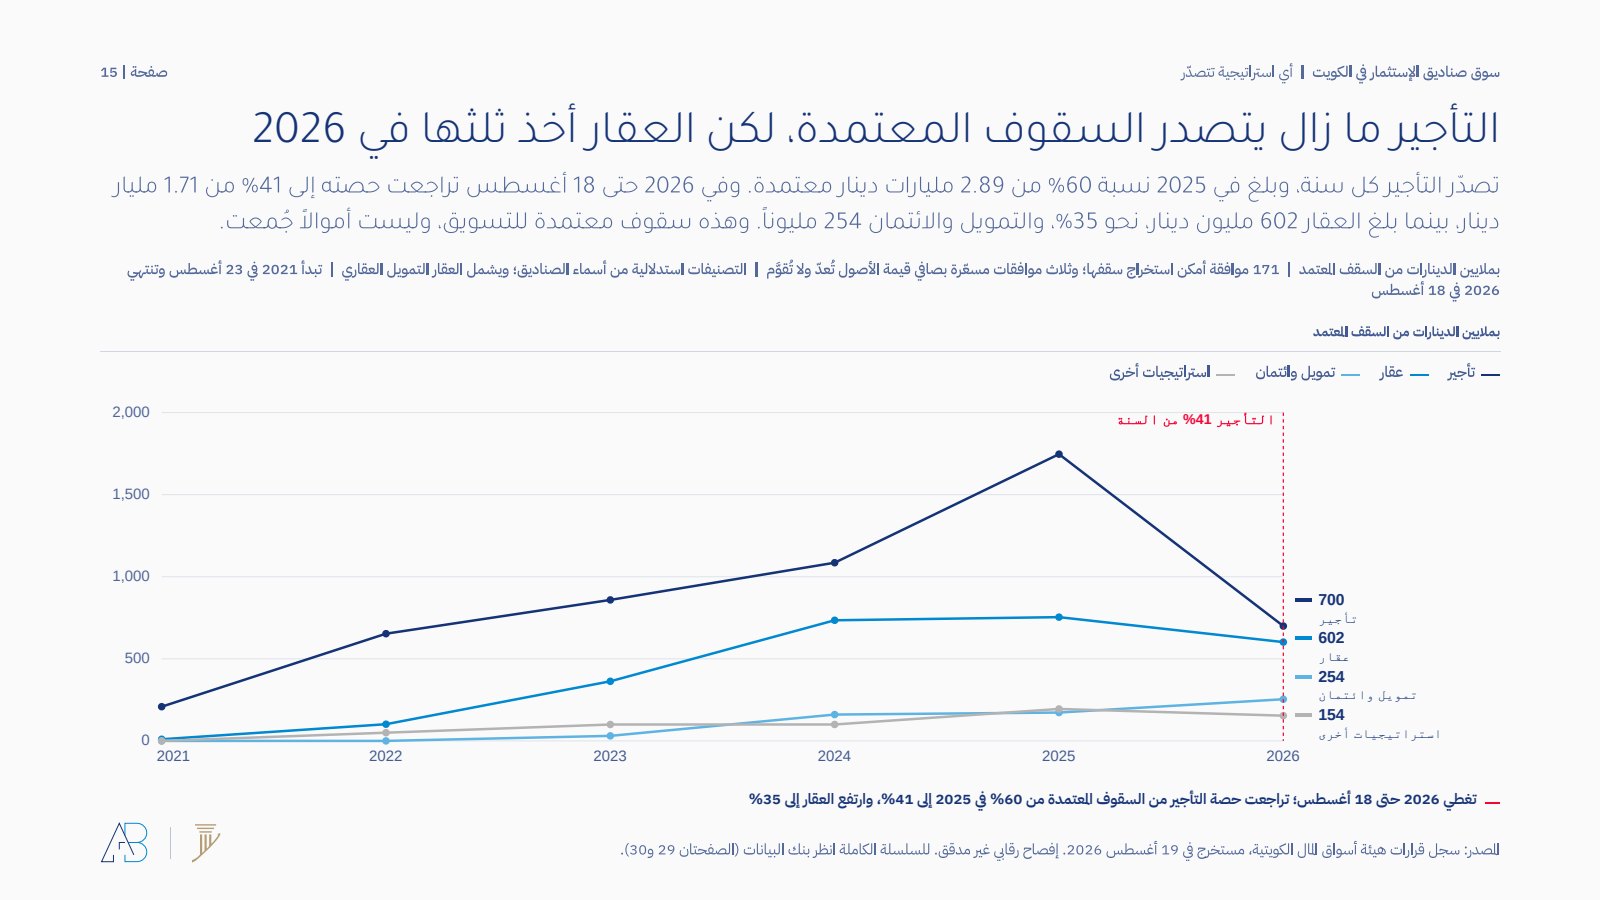
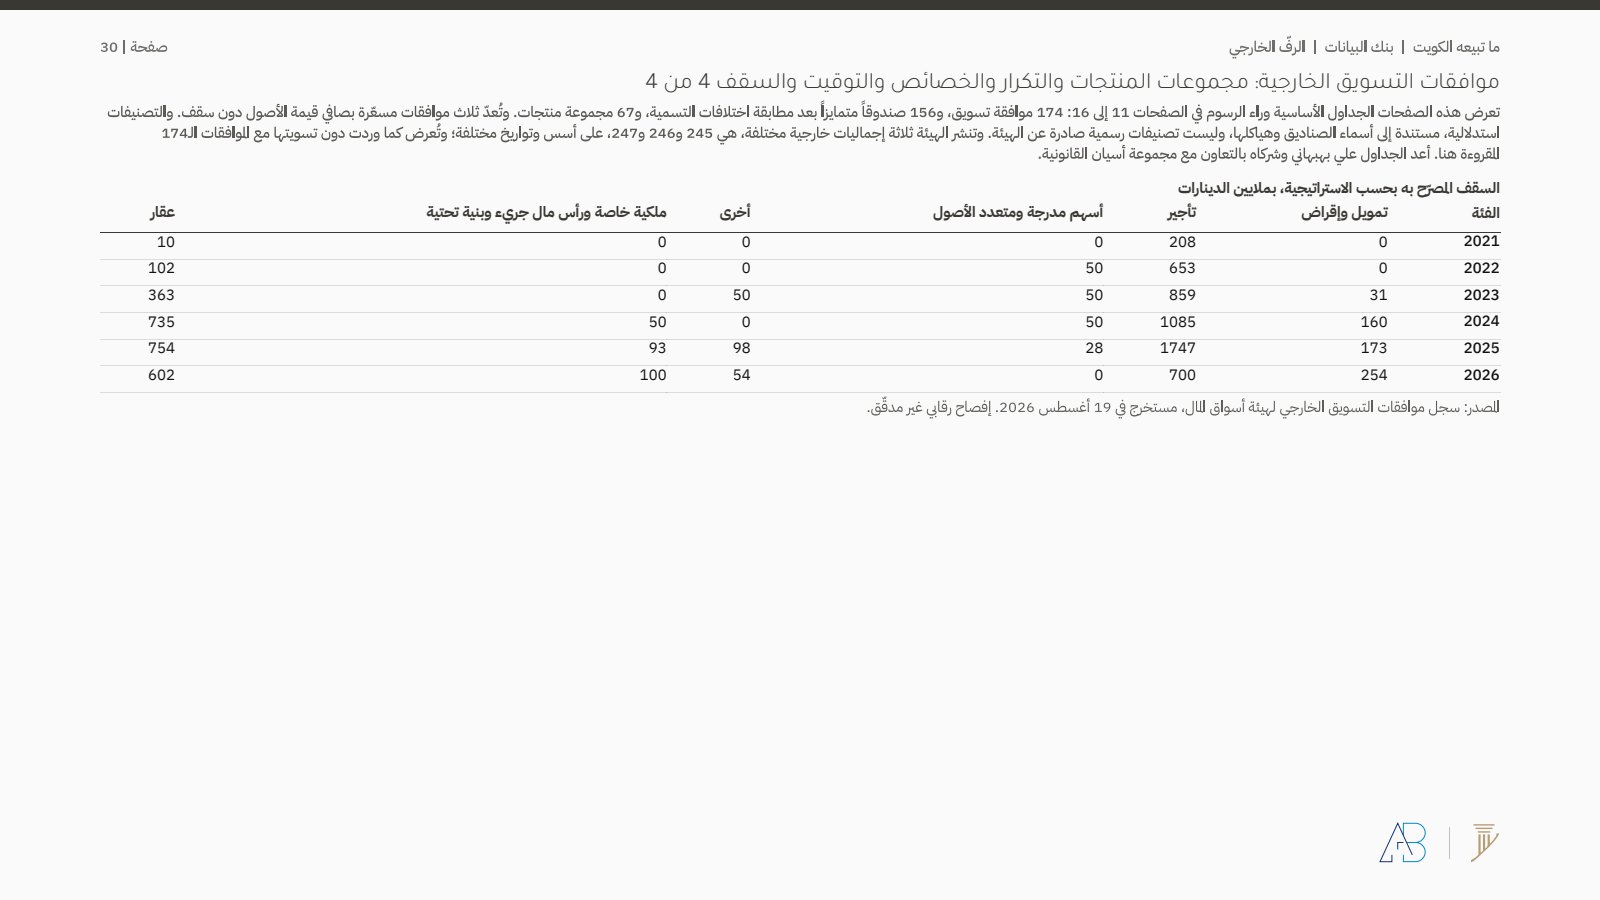
وبحسب السقوف المعتمدة، تصدّر التأجير كل سنة. ففي 2025 بلغ 60% من 2.89 مليارات دينار معتمدة. وفي 2026 حتى 18 أغسطس تراجعت حصته إلى 41% من 1.71 مليار دينار، بينما بلغ العقار 602 مليون دينار، نحو 35%، والتمويل والائتمان 254 مليوناً. ومن الموافقات الـ174 هناك 171 موافقة أمكن استخراج سقفها، وثلاث موافقات مسعّرة بصافي قيمة الأصول تُعدّ ولا تُقوَّم.
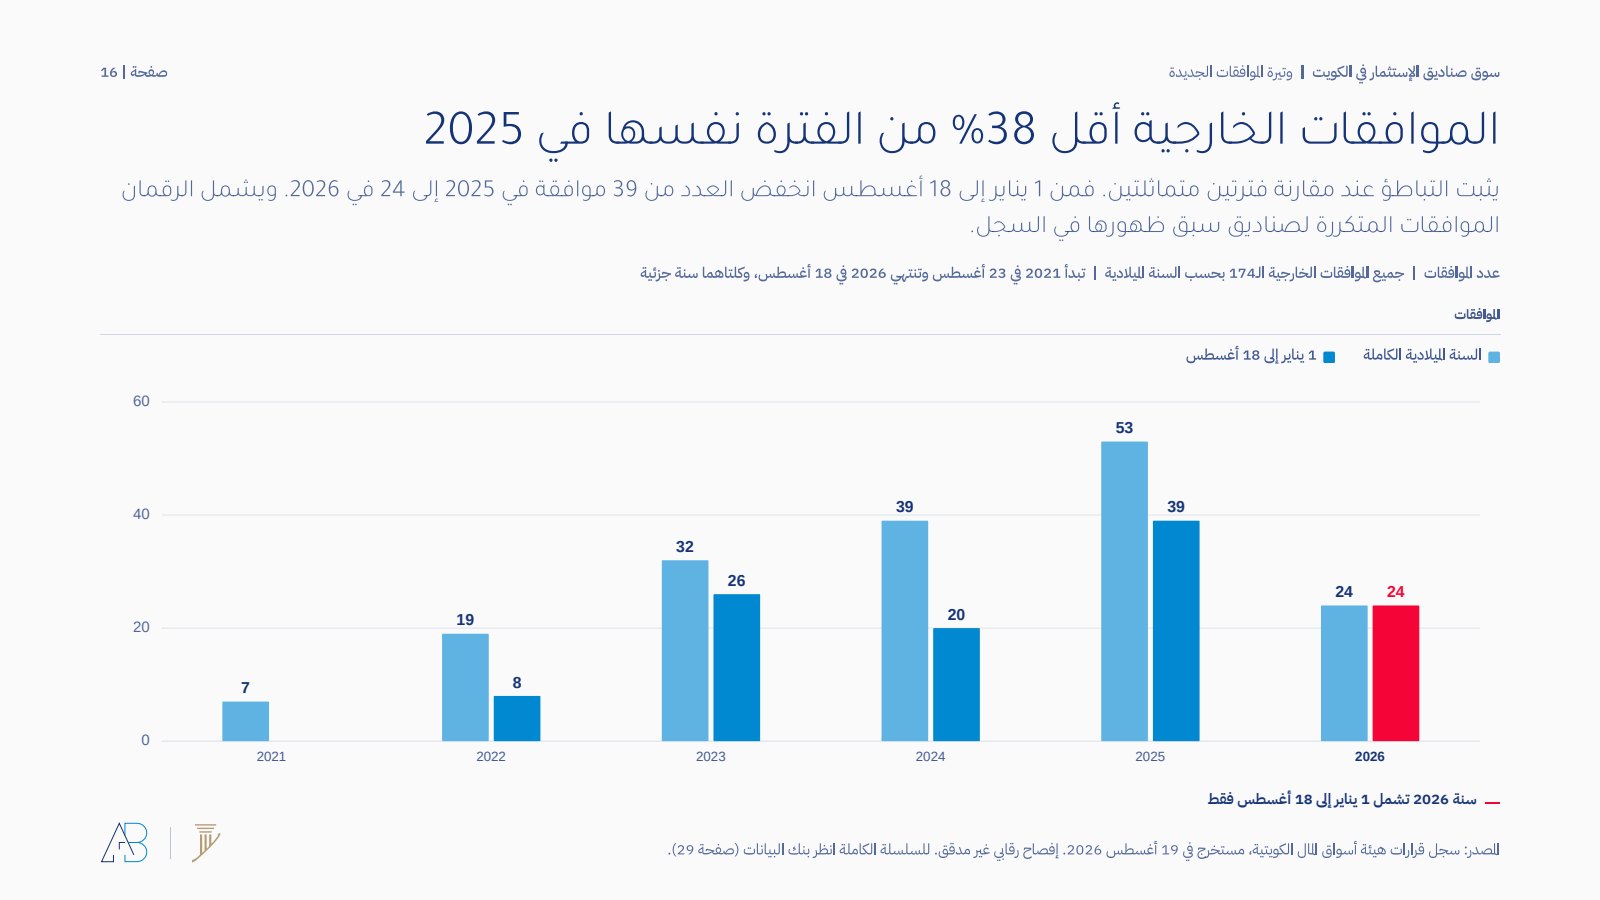
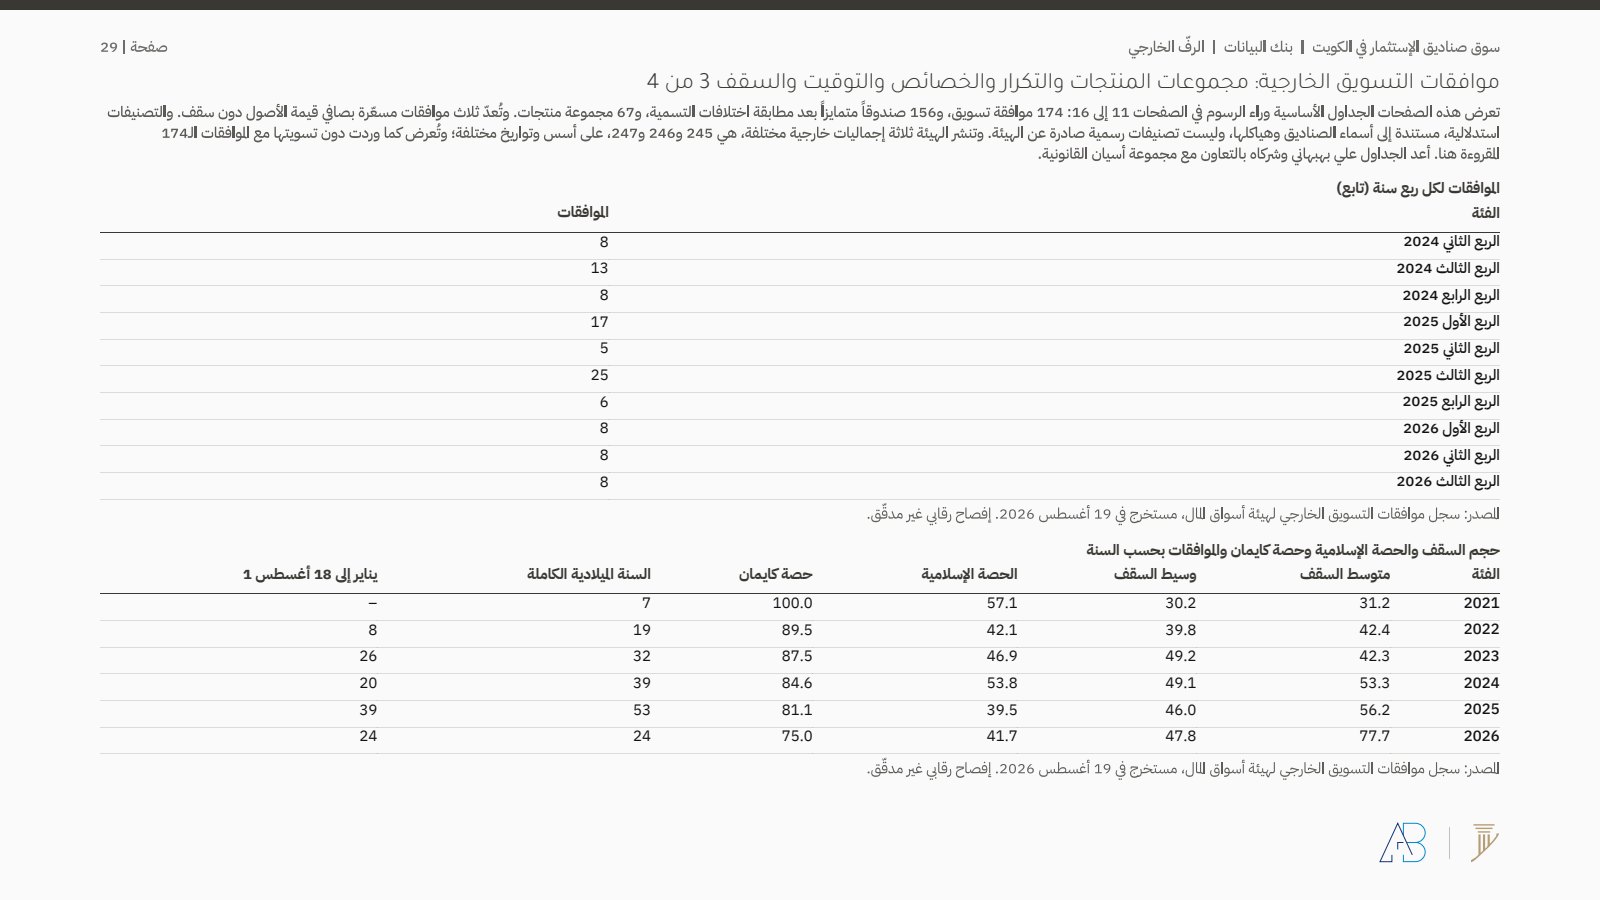
والوتيرة تباطأت. فعند مقارنة فترتين متماثلتين، من 1 يناير إلى 18 أغسطس، انخفض العدد من 39 موافقة في 2025 إلى 24 في 2026، أي نحو 38% أقل. ويشمل الرقمان الموافقات المتكررة. وأعمدة السنوات الكاملة وحدها مضلّلة، لأن 2021 تبدأ في 23 أغسطس و2026 تنتهي في 18 أغسطس.
الرفّان بالكاد يتقاطعان
وضع الرفّين جنباً إلى جنب يُظهر أنهما شبه منفصلين. تتركّز الصناديق المحلية في الأسواق العامة بنسبة 65.1% من الـ63 صندوقاً المحددة بالاسم، وفي أسواق النقد بنسبة 25.4%. وتتركّز المجموعات الخارجية في العقار بنسبة 44.8%، وفي الائتمان الخاص والتأجير والدخل بنسبة 37.3%. ولا تتضمن القائمة المستخدمة صندوقاً محلياً للائتمان الخاص أو التأجير، ولا موافقة خارجية لأسواق النقد. والعقار هو المجموعة الوحيدة ذات الوزن على الجانبين، عند 7.9% مقابل 44.8%.
من يوزّع هذا فعلاً
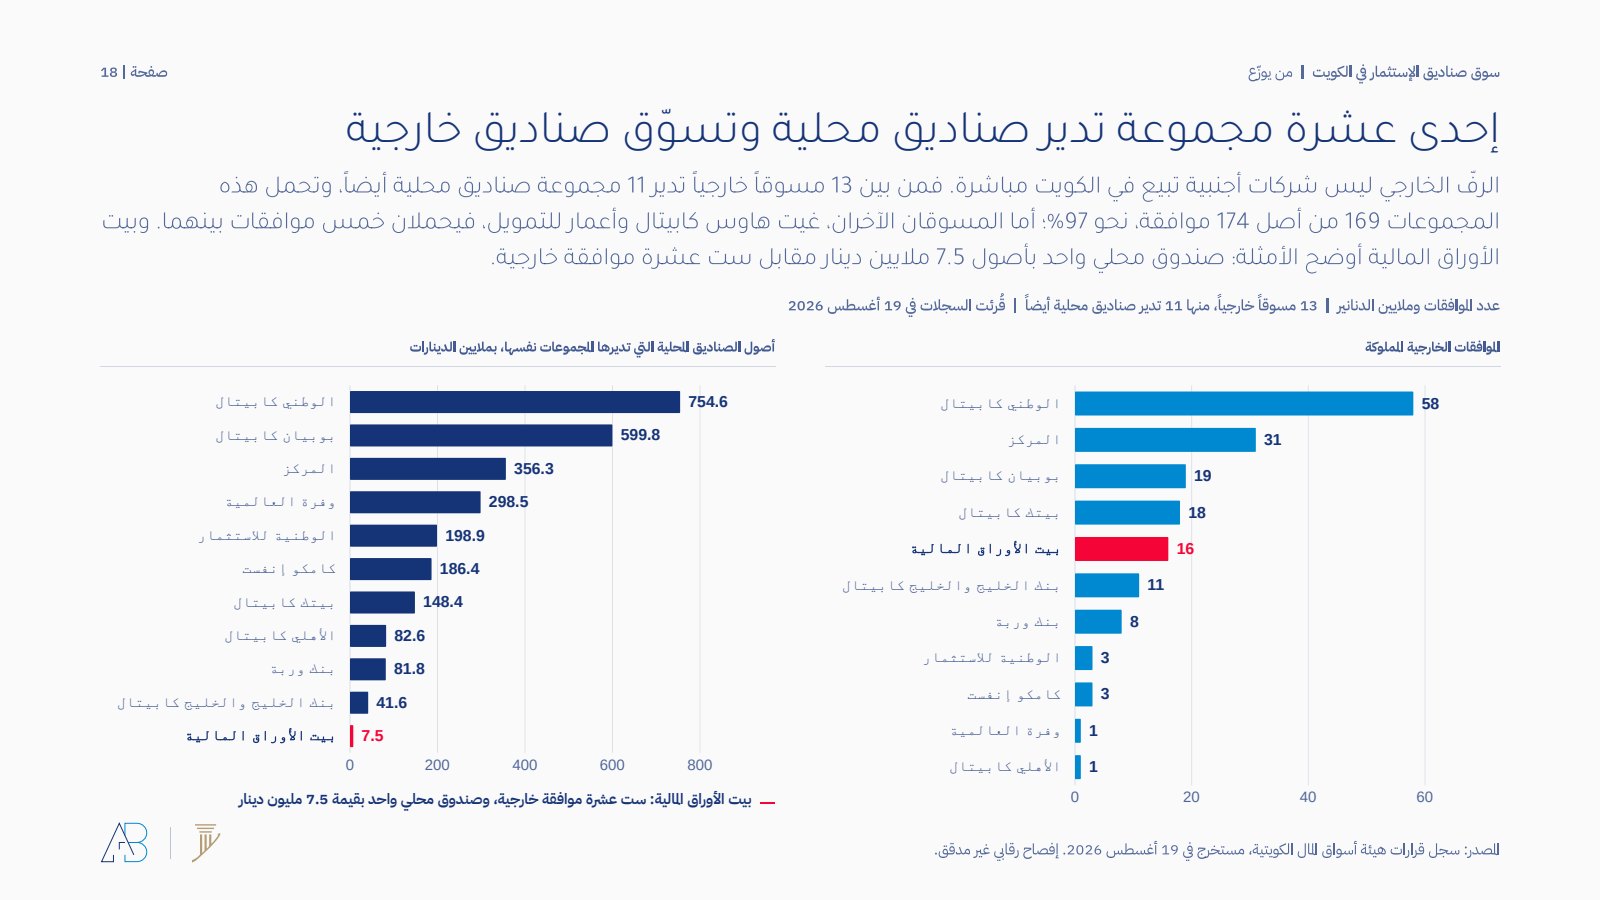
الرفّ الخارجي ليس شركات أجنبية تبيع في الكويت مباشرة. فمن بين 13 مسوّقاً خارجياً تدير 11 مجموعة صناديق محلية أيضاً، وتحمل هذه المجموعات 169 من أصل 174 موافقة، نحو 97%. أما المسوّقان الآخران، غيت هاوس كابيتال وأعمار للتمويل، فيحملان خمس موافقات بينهما. وبيت الأوراق المالية أوضح الأمثلة: صندوق محلي واحد بأصول 7.5 ملايين دينار مقابل ست عشرة موافقة خارجية. المجموعات نفسها تعمل على المسارين، بمنتجات مختلفة تماماً على كل منهما.
ما يكلّفه هذا، وما لا يُنشر
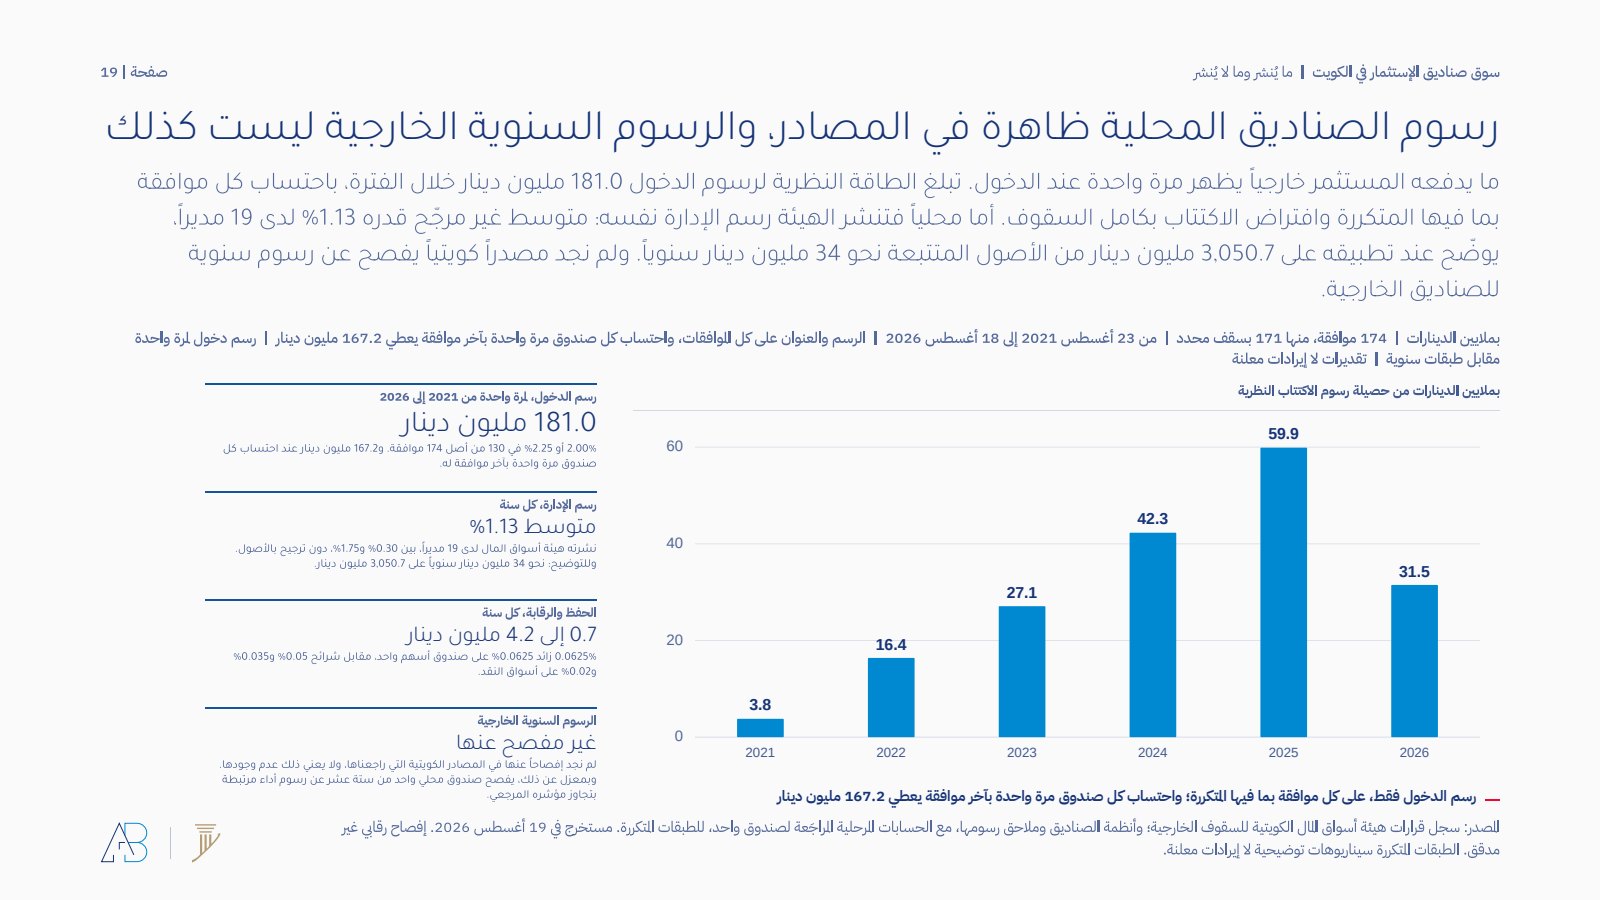
خارجياً، ما يدفعه المستثمر يظهر مرة واحدة عند الدخول. تبلغ الطاقة النظرية لرسوم الدخول 181.0 مليون دينار خلال الفترة، باحتساب كل موافقة بما فيها المتكررة وافتراض الاكتتاب بكامل السقوف. وباحتساب كل صندوق مرة واحدة بآخر موافقة له تصير 167.2 مليون دينار. والنسبة متجمّعة بشدة: 2.00% أو 2.25% في 130 من أصل 174 موافقة.
أما محلياً فتنشر الهيئة رسم الإدارة نفسه: متوسط غير مرجّح قدره 1.13% لدى 19 مديراً، يتراوح بين 0.30% و1.75%. وتطبيقه على 3,050.7 مليون دينار من الأصول المتتبعة يوضّح نحو 34 مليون دينار سنوياً. ويضيف الحفظ والرقابة ما بين 0.7 و4.2 مليون دينار. أما الرسوم السنوية للصناديق الخارجية فلم نجد عنها مصدراً كويتياً واحداً، وهذا لا يعني عدم وجودها.
معظم المال المُدار ليس في صندوق
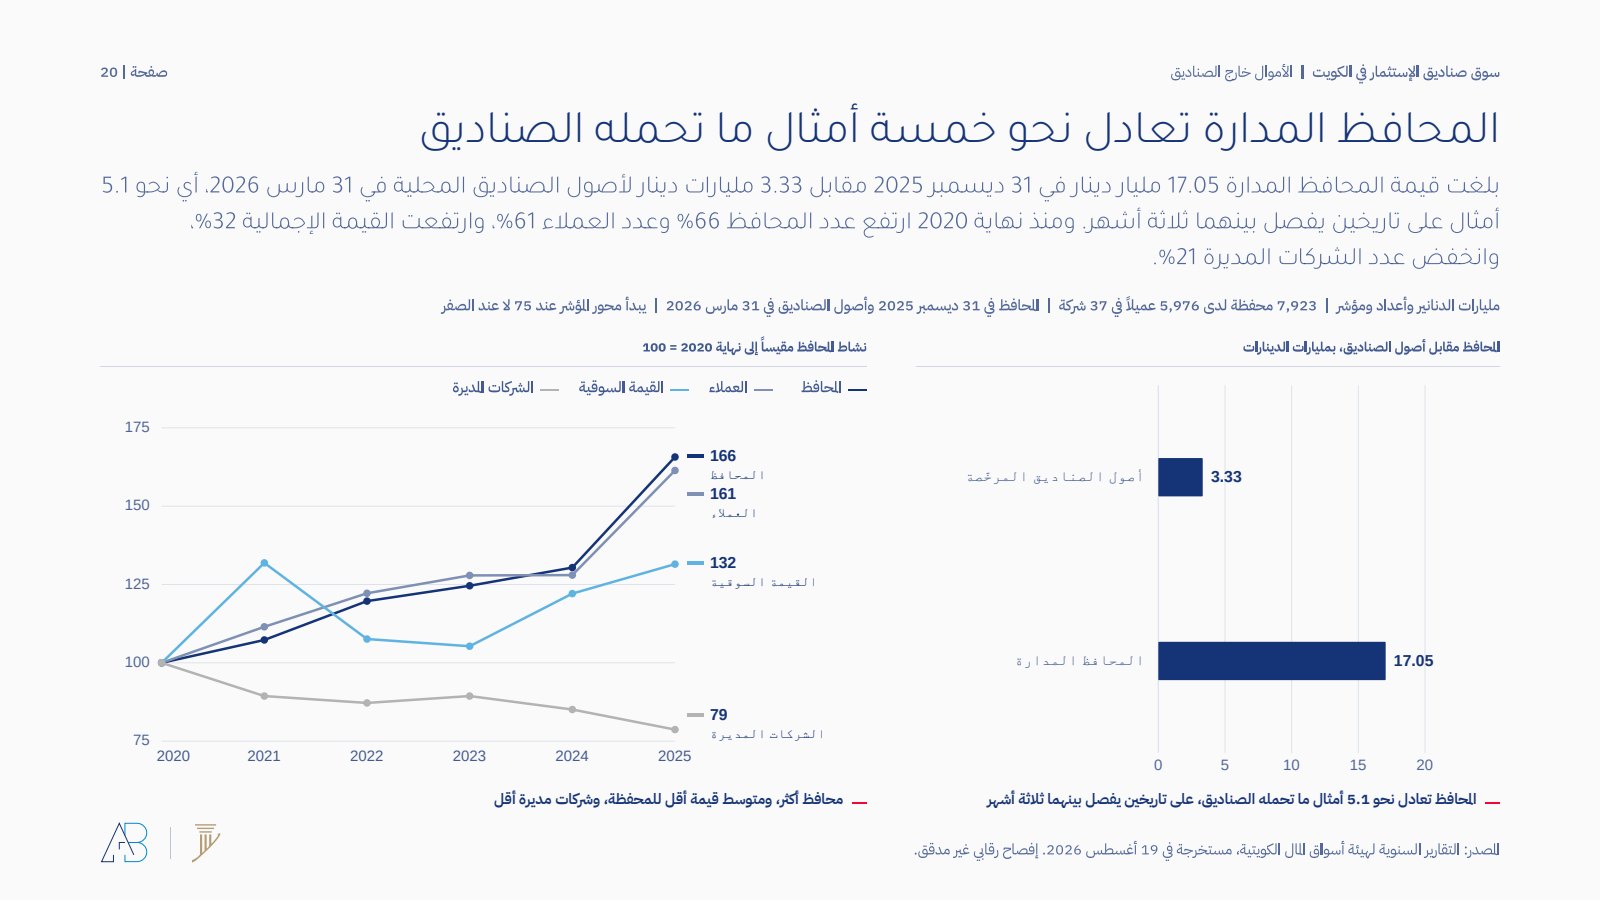
بلغت المحافظ تحت الإدارة 17.05 مليار دينار في 31 ديسمبر 2025 مقابل 3.33 مليارات دينار من أصول الصناديق المحلية في 31 مارس 2026، أي نحو 5.1 أضعاف، على تاريخين يفصل بينهما ثلاثة أشهر. ومنذ نهاية 2020 ارتفع عدد المحافظ 66% والعملاء 61%، بينما ارتفعت القيمة الإجمالية 32% فقط وتراجع عدد الشركات المديرة 21%. محافظ أكثر، وتذكرة وسطية أصغر، وشركات أقل. ولا تنشر الهيئة بيانات مقتنيات أو رسوم أو أداء على مستوى المحفظة.
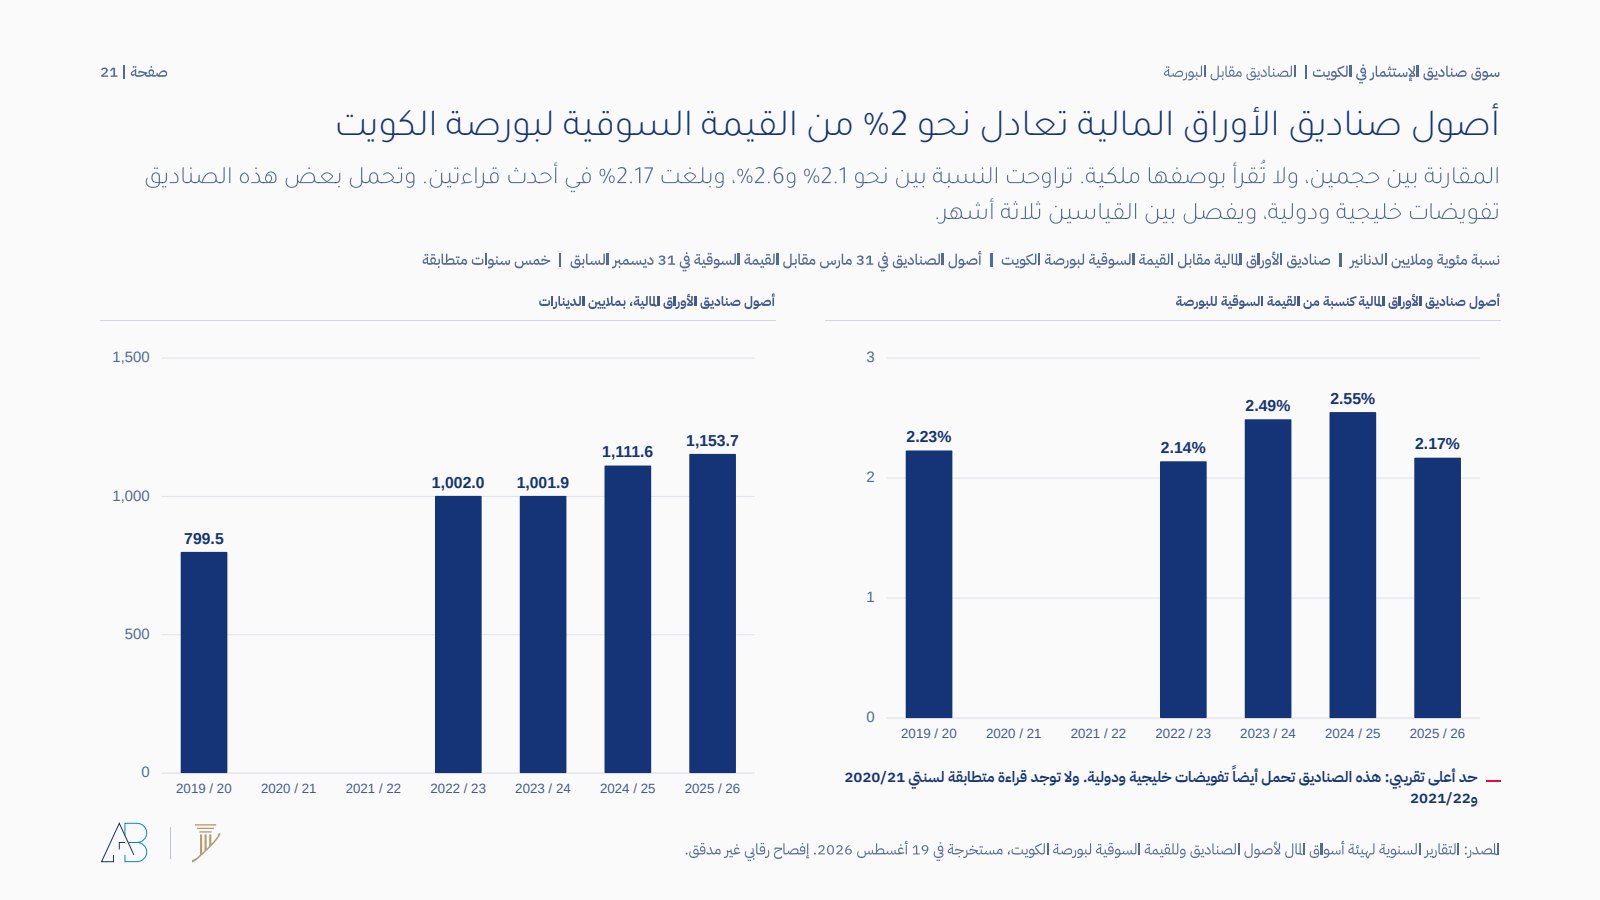
وللمقارنة مع البورصة، تعادل صناديق الأوراق المالية المحلية نحو 2% من القيمة السوقية لبورصة الكويت. وتراوحت النسبة بين نحو 2.1% و2.6%، وبلغت 2.17% في آخر قراءتين متطابقتين. واقرأها على أنها فارق في الحجم لا ملكية: فبعض هذه الصناديق يحمل تفويضات خليجية ودولية، والرقمان مقاسان بفارق ثلاثة أشهر.
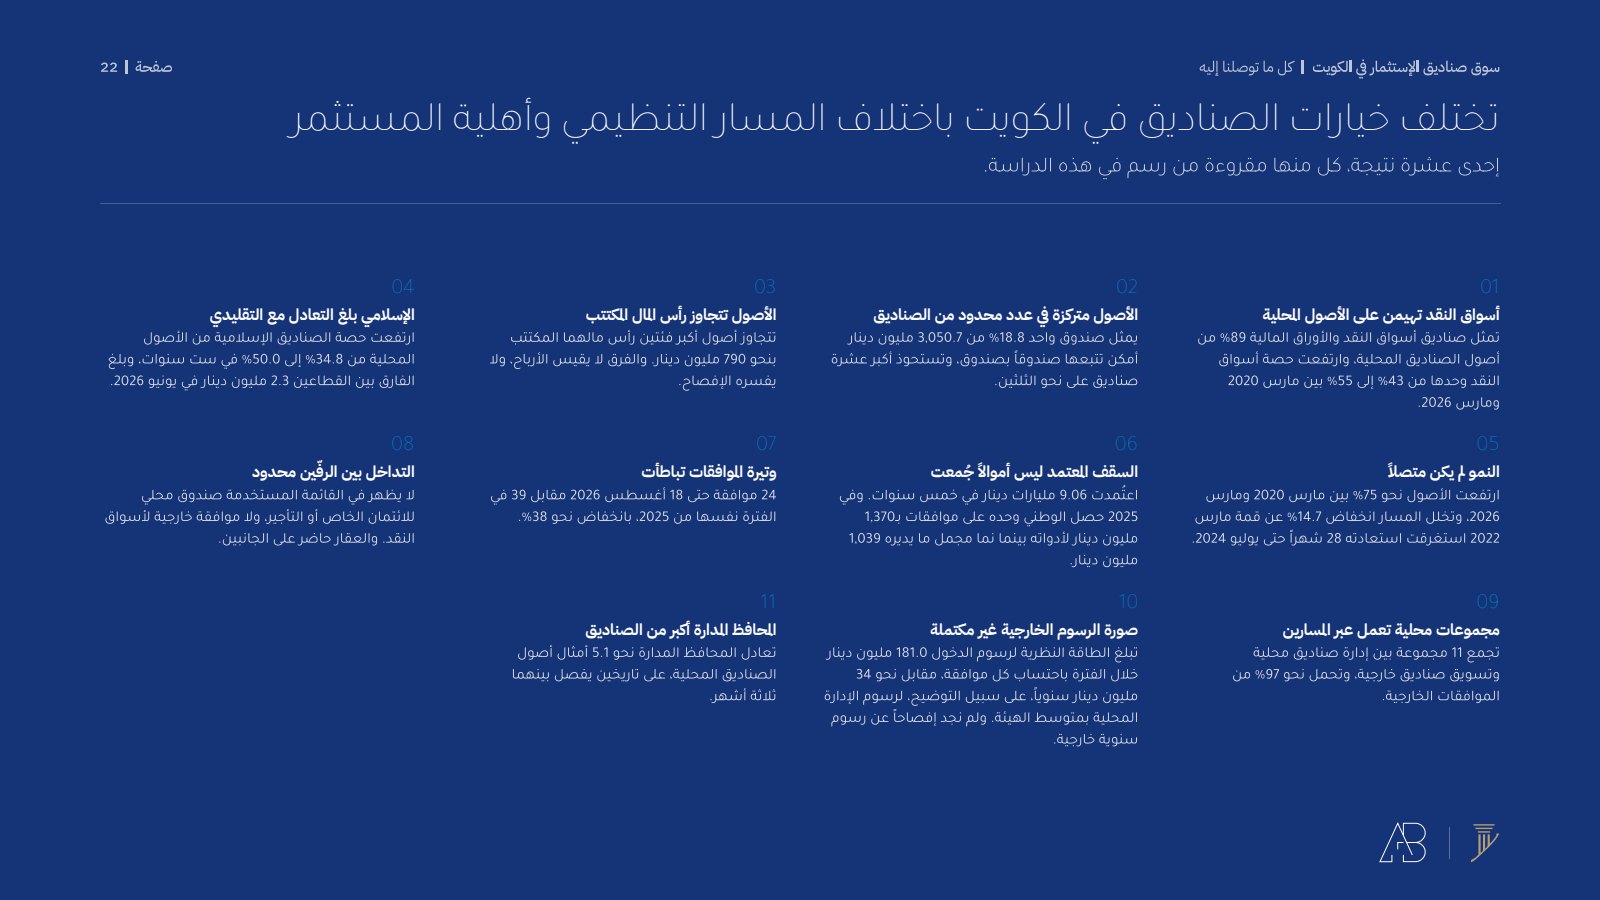
إحدى عشرة نتيجة
كل نتيجة في الدراسة مقروءة من رسم بياني فيها. واختيار الصندوق في الكويت يتوقف على المسار الرقابي وعلى أهلية المستثمر، وهذان العاملان يفسّران أكثر مما تفسّره أي مقارنة بين المنتجات.
بنك البيانات
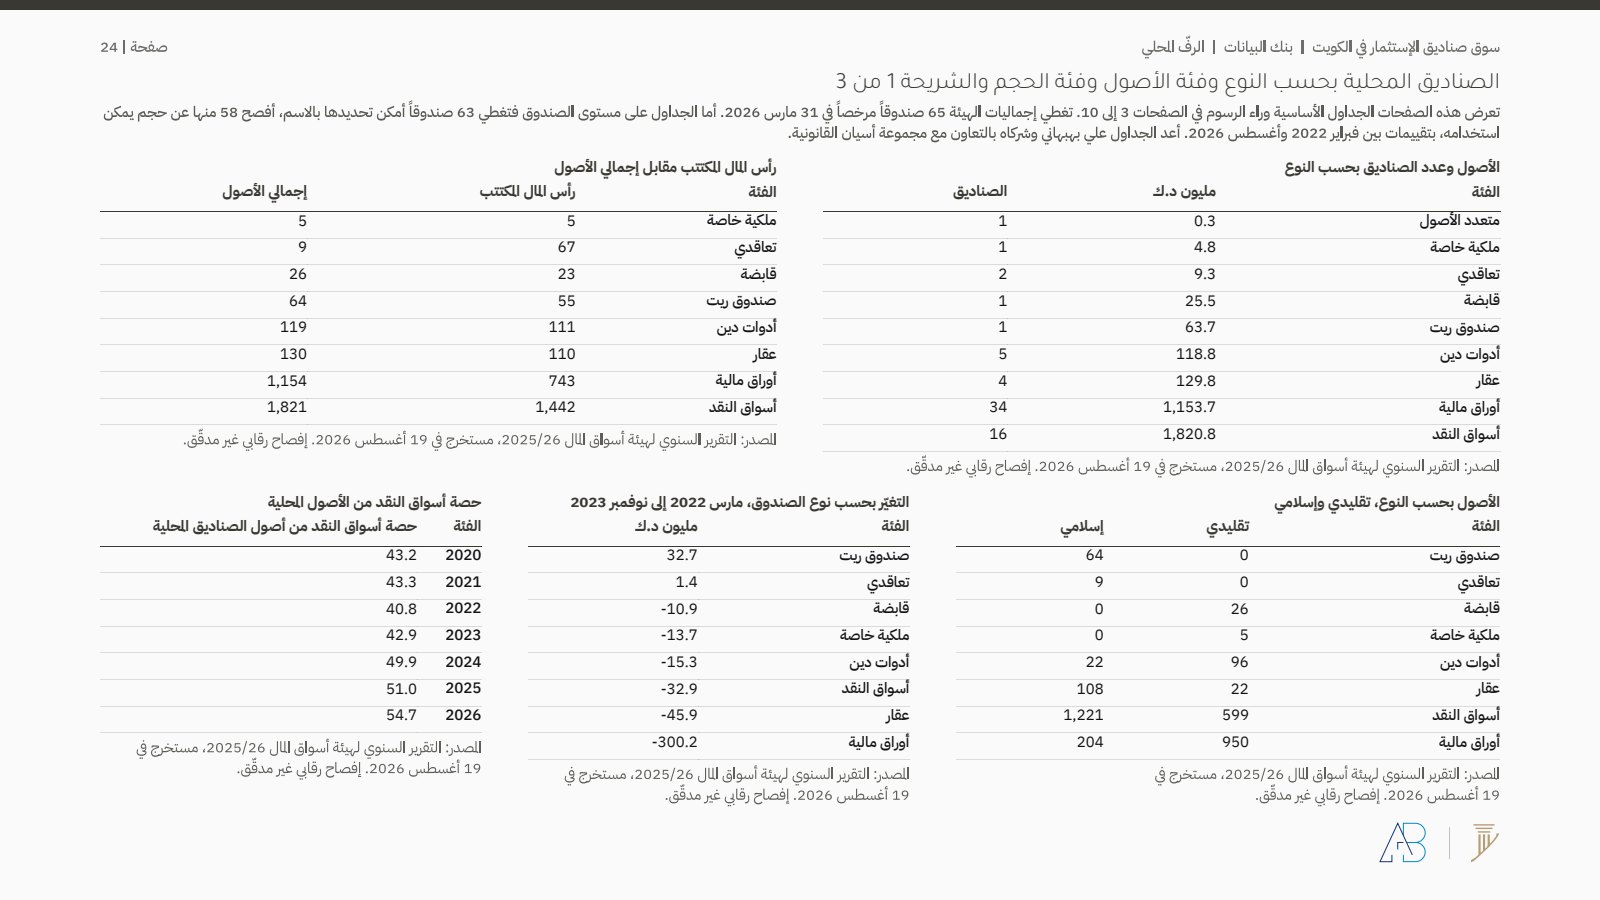
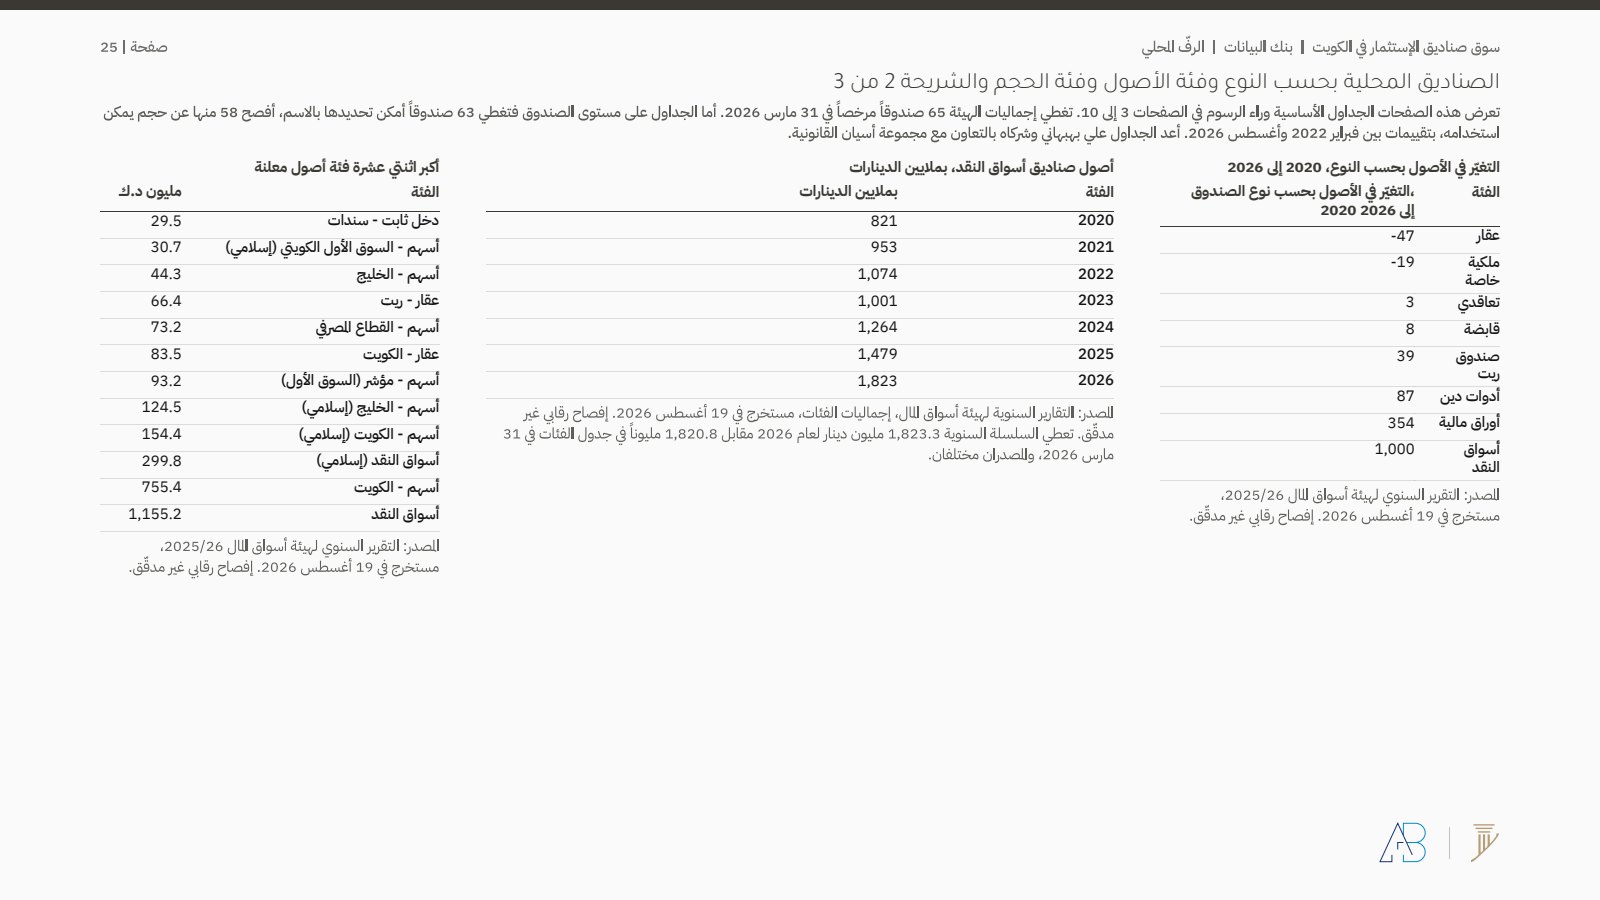
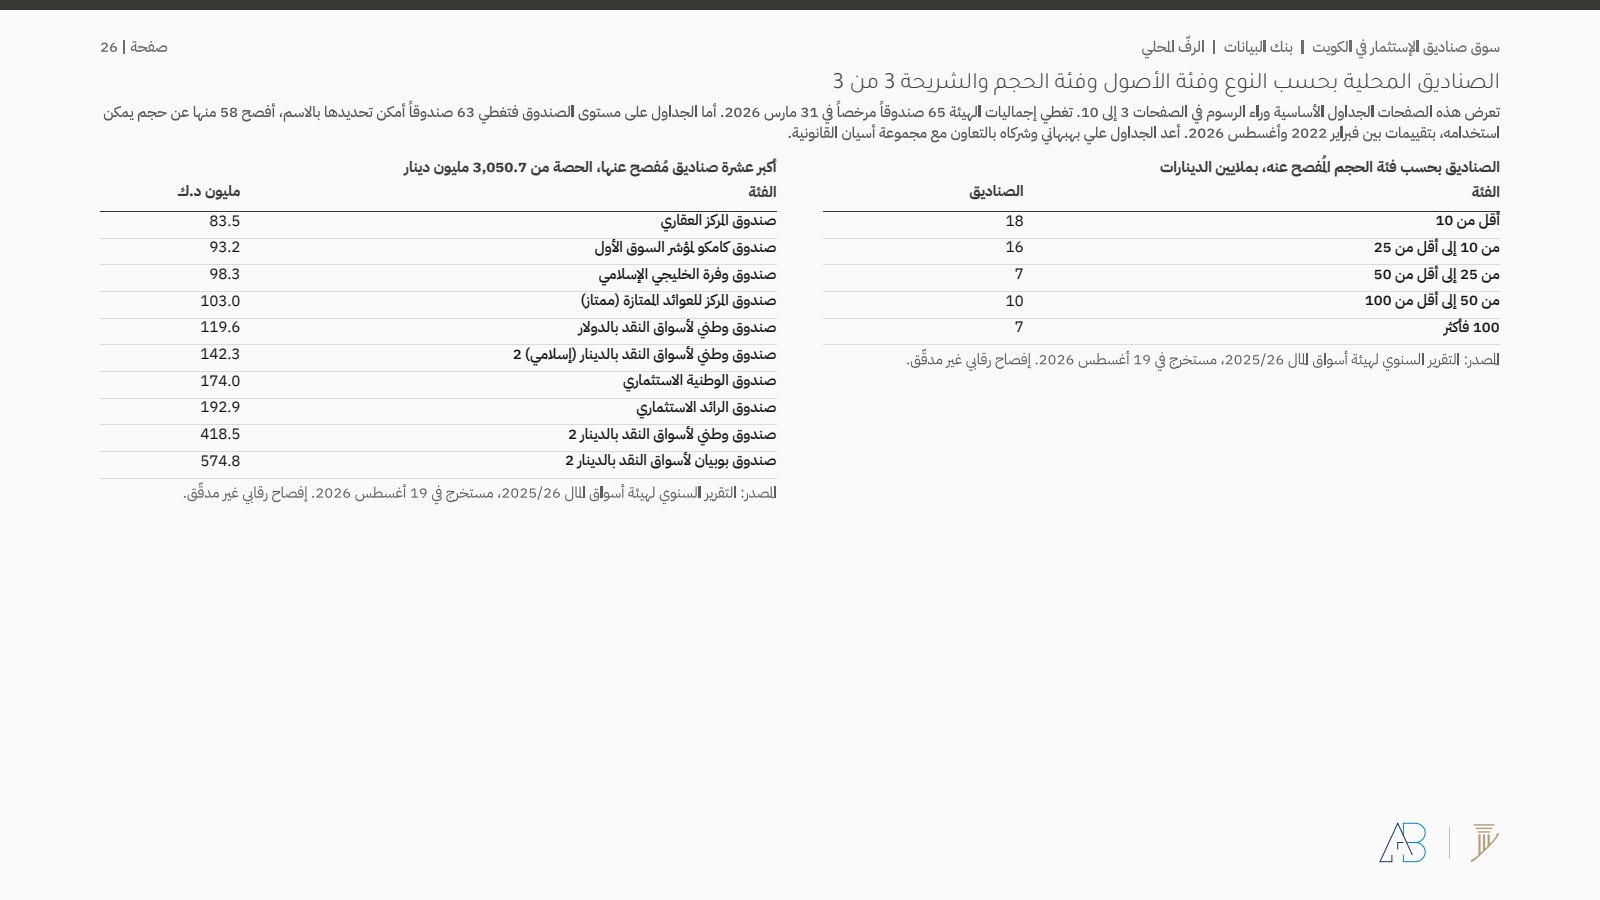
تقف سبع صفحات من الجداول خلف الرسوم البيانية ليتمكن أي قارئ من مراجعة العمل. ثلاث منها تغطي الرفّ المحلي: الأصول وعدد الصناديق بحسب النوع، ورأس المال المكتتب به مقابل إجمالي الأصول، والتقسيم بين التقليدي والإسلامي، وسلسلة أسواق النقد بحسب السنة، وأكبر اثنتي عشرة فئة أصول معلنة، وفئات الحجم، وأكبر عشرة صناديق. وثمة تحفّظ مطبوع لا مُلطَّف: السلسلة السنوية تعطي 1,823.3 مليون دينار لأصول أسواق النقد في 2026 مقابل 1,820.8 مليوناً في جدول الفئات عند التاريخ نفسه. الإفصاحان مختلفان، وقد عُرض كلاهما.
وأربع صفحات تغطي الرفّ الخارجي: الموافقات لكل مجموعة منتجات، وعدد مرات إعادة إصدار كل مجموعة، وما تفعله الموافقات المتكررة فعلاً، وحصص الاستراتيجيات، والسمات التي لا تُجمَّع عادة. تستحوذ جزر كايمان على 146 من أصل 174 موافقة، تليها غيرنزي بـ11 ولوكسمبورغ بـ5. والتسعير ثابت في 147 موافقة وبصافي قيمة الأصول في 22. ومتوسط السقف في 2026 هو 77.7 مليون دينار مقابل وسيط 47.8 مليون دينار، وهو ما تفعله صفقتان كبيرتان بالمتوسط. كما تفصح الجهة الرقابية نفسها عن ثلاثة إجماليات خارجية مختلفة، 245 و246 و247، على أسس مختلفة، وقد أُعيد عرضها كما أُفصح عنها دون مطابقتها بالموافقات الـ174 المقروءة هنا.
كيف تقرأ أياً من هذا
ثلاث عادات تصمد عبر الدراسة كلها. اسأل من المؤهل لشراء المنتج قبل أن تسأل إن كان جيداً، لأن الأهلية في الكويت هي التي تحدد القائمة. واسأل عن التكلفة السنوية الكاملة لا رسم الدخول، لأن رسم الدخول هو الطبقة التي تُنشر. وتعامل مع السقف المعتمد على أنه إذن بجمع المال لا مال مجموع، لأن الحالة الوحيدة التي أمكن تحديد حدودها تُظهر طاقة سبقت نمو محفظة مُدارة بكاملها.
كل رقم هنا موثّق بمصدره، وكل تعارض بين المصادر مسجّل لا مُتوسَّط. والمنهج نفسه يقف خلف أعمالنا الأخرى في البيانات، ومنها بيانات مطار الكويت على مدى ستة عشر عاماً، وحجم سوق الساعات في الكويت، وأثر تعريفات 2025 على الكويت والخليج. وحيث يصمت السجل نقول ذلك بدل أن نملأ الفراغ.
المصادر: سجل قرارات هيئة أسواق المال الكويتية وتقاريرها السنوية ونشرتها الإحصائية، مستخرجة في 19 أغسطس 2026؛ وأنظمة الصناديق وملاحق رسومها المنشورة من المديرين وبورصة الكويت؛ وثلاث عشرة مجموعة من الحسابات المدققة. إفصاح رقابي غير مدقق. وتخضع هذه الصناديق للتنظيم في الكويت باعتبارها أنظمة استثمار جماعي بموجب القانون رقم 7 لسنة 2010 والكتاب الثالث عشر من لائحته التنفيذية. صادرة عن علي بهبهاني وشركاه مع مجموعة أسيان القانونية، سبتمبر 2026.


